[BizHanKook] 新薬開発において失敗は決して避けられない。問題は失敗に伴う莫大なコストだ。企業はそれぞれ、失敗に伴う膨大な費用を負担できる金融構造を築かなければならない。政府が政策資金の供給を拡大しているが、バイオ産業特有の長い開発期間と高い不確実性を考慮した金融体系が整わなければ、投資の空白を解消することは難しいという指摘がある。
業界では、政府と民間が新薬開発のリスクを分担する「成功報酬型融資(成功払い融資)」をはじめ、技術価値中心の金融支援と長期投資、製薬会社のベンチャー投資活性化などを代替案として提示している。
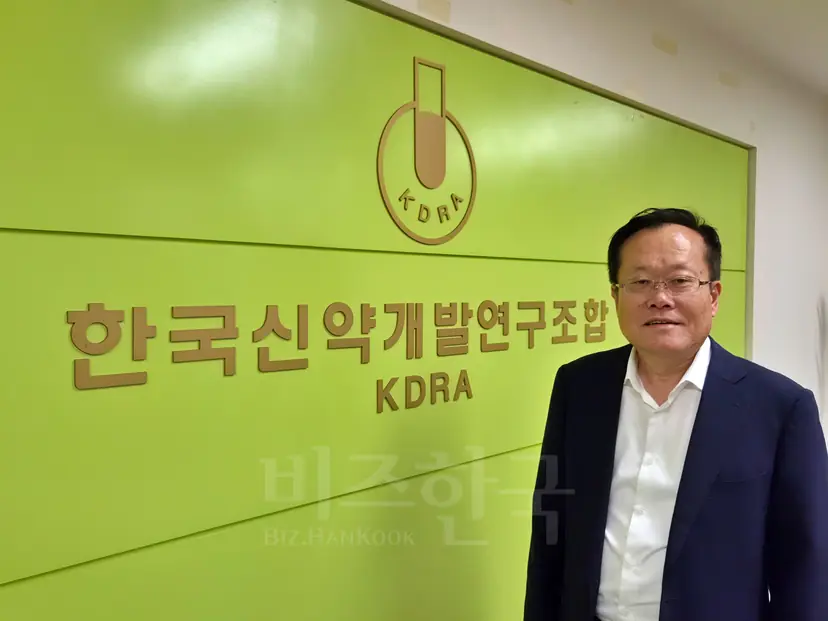
韓国新薬開発研究組合のチョ・ホンジェ専務理事は記者とのインタビューで、「結局、政策と民間という2つのトラックがある中で、これをどうバランスを取っていくのかという問題だ」とし、「政府だけで行ってもうまくいくわけではなく、かといって民間にすべて任せようとすれば、民間は結局利益が出る場所にしか向かわない」と指摘した。
失敗すれば減免・成功すれば還元…「成功報酬型融資」に注目
最近バイオ業界で注目されている代替案の一つが「成功報酬型融資」である。政府が新薬開発に資金を融資し、誠実に研究開発を行ったにもかかわらず失敗した場合は元利金の一部を減免し、事業化に成功した場合には元利金と追加収益を回収して後続の研究に再投資する方式だ。
企業の財務状態や担保力よりも、個別の新薬プロジェクトの技術的価値を中心に資金を供給するという点で、従来の金融とは違いがある。
チョ専務は「企業の規模や担保力ではなく、個別の新薬プロジェクトの優秀性を評価して無担保で融資し、治験失敗時には元金を減免し、成功時には技術料収入の一部を返済してもらい再投資するモデル」と説明した。
ただし、制度施行のためには「誠実な失敗」と「放漫経営」を区分する明確な基準が必要だ。治験結果が期待に及ばなかった場合と、資金を目的外に使用した場合を同一に扱うことはできないためだ。
支援対象を選定する専門審査体系と、公的資金運用者に対する法的免責の根拠も設けなければならない。成功時点についても、治験第3相完了、品目許可、技術輸出、実際の売上発生のどの段階にするかによって、資金回収方式が変わる。
成功したプロジェクトの収益の一部を再び基金に編入する循環型投資構造も検討する必要がある。単に企業に資金を供給するだけでなく、成功による成果が次の新薬開発の財源につながるようにするという趣旨だ。
ニューパスバイオのムク・ヒョンサン代表(元・国家新薬開発事業団長)も「成功による果実を投資者と実行者が合理的に分かち合うシステムを定着させるべきだ」とし、「成功収益金の一部を義務的にファンドに再帰属させるローリングファンド(Rolling Fund)方式で自生的な財源を確保しなければならない」と提案した。
政府R&D予算は増えたが一部事業は減少…支援方式の改善が必要
政策金融の支援方式も変わるべきだという指摘が出ている。政府が研究テーマを決めて公募するよりも、実際の開発現場の需要を反映し、長期的な事業化の可能性まで考慮すべきだということだ。
政府のR&D予算配分においても分野別の差異が見られる。政府が9月に発表した2027年度のR&D予算案は39兆5000億ウォンで、前年より11.2%増加した。国家戦略技術分野のうち、先端バイオ予算も15.2%増えた約2兆2000億ウォンが編成された。
その一方で、保健福祉部の保健医療研究開発予算は、今年の9399億ウォンから来年は8943億ウォンへと456億ウォン減少した。保健産業振興予算も2941億ウォンから2035億ウォンへと906億ウォン減少した。産業通商資源部のバイオヘルス技術開発予算も同様に、2974億ウォンから2791億ウォンへと183億ウォン削減された。
これに関連し、ムク代表は5日に開催された「大韓民国ネクストエンジン:バイオ大革新」共同フォーラムで、政府のR&D投資が基礎研究やプラットフォーム、AI(人工知能)分野に集中する一方、治験第2・3相段階の資金空白は依然として解消されていないと指摘した。政府のR&D投資拡大が、実際の新薬開発と事業化段階に必要な資金供給につながるべきだという趣旨だ。
チョ専務も「国が一方的に研究テーマを決め、大型事業団を中心に予算をばらまくため、大多数の中小・ベンチャー企業は『自分たちの有望なパイプラインに見合う国家支援事業がない』と声を上げている」と述べた。
彼はこれを改善するために、政府のR&D支援体系を2つに区分するツートラック方式を提案した。
第一は、企業が開発中の有望な新薬パイプラインが資金不足で中断されないよう、民間投資と連携して支援する「市場需要充足型R&D」だ。第二は、直ちに収益を期待することは難しいが、未来に必要な源泉技術を産・学・研と企業が共同開発するように長期間支援する「未来市場需要牽引型R&D」だ。
チョ専務は「現在、国家的に新薬開発に関する基礎・源泉研究プロジェクトは数多くあるが、企業の参加がないため実質的な商業化につながらず、『研究のための研究』で終わる場合がほとんどだ」と指摘した。
民間投資の専門性を政策金融に活用する案も議論されている。韓国投資パートナーズのファン・マンスン代表は、6月に開かれたバイオメディカル・イノベーション・フォーラムで、政府が一方的に支援課題を選定するよりも、企業と投資家が必要な資金構造と開発目標を先に提示し、専門審査機関が実行可能性を検証する方式を提案した。
ただし、民間投資を支援の必須条件に設定すると、民間資金の誘致が困難な極初期のバイオ企業が排除される可能性がある。候補物質の発掘段階と治験後期の段階ではリスクと資金需要が異なるため、支援方式も差別化する必要がある。
7~8年のファンドで10年以上の新薬開発…長期資本が必要
投資期間の不一致も解決すべき課題だ。一般的なVC(ベンチャーキャピタル)ファンドの存続期間は7~8年程度であるのに対し、新薬開発には10年以上かかる場合が多い。治験と品目許可に必要な時間よりも投資回収の期限が先に到来する可能性があることを意味する。
これに伴い、バイオ特化ファンドの存続期間を延ばし、運用会社の成果を短期的な収益率だけでなく、長期的な技術開発や事業化の成果として評価する案が提示されている。研究開発が進行する間、後続投資を持続できる長期資本を確保することも重要だ。
特に治験第2・3相のように大規模な費用が必要な段階では、資本力とグローバルな開発経験を持つ製薬会社とバイオベンチャーが共同で新薬を開発するプロジェクト・ファイナンス(PF)方式が代替案として議論される。
チョ専務は「国内ベンチャーが開発したパイプラインを製薬会社が導入すれば、前臨床から治験第1・2・3相、大量生産工程の構築まで数百億ウォンを投資してリスクを背負わなければならない」とし、「政府が過去のような単純な支援者ではなく、パートナーであり投資家という観点から、先制的な税制優遇やマッチング投資を断行すべきだ」と強調した。
大型製薬会社の参加を促すインセンティブも必要だ。製薬会社がバイオベンチャーに株式投資したり共同研究を行った金額を、革新型製薬企業のR&D実績として認め、技術導入やM&A(合併・買収)に対する税制優遇を拡大する案などが検討対象として挙げられる。
チョ専務は「企業が自社の研究所内部で直接実行したR&D費用以外には、税制優遇をほとんど与えていない」と指摘し、製薬会社の技術導入、共同投資、M&Aに対する租税支援を拡大すべきだと主張した。
あるバイオ企業の代表も「製薬会社がバイオベンチャーに投資したり、オープンイノベーションで株式を取得する金額のすべてを、企業のR&D投資費用として認めるべきだ」とし、「ベンチャー共同研究およびM&A実績がある製薬会社に対し、革新型製薬企業の加算点や新薬の薬価優遇特典を付与すべきだ」と提案した。
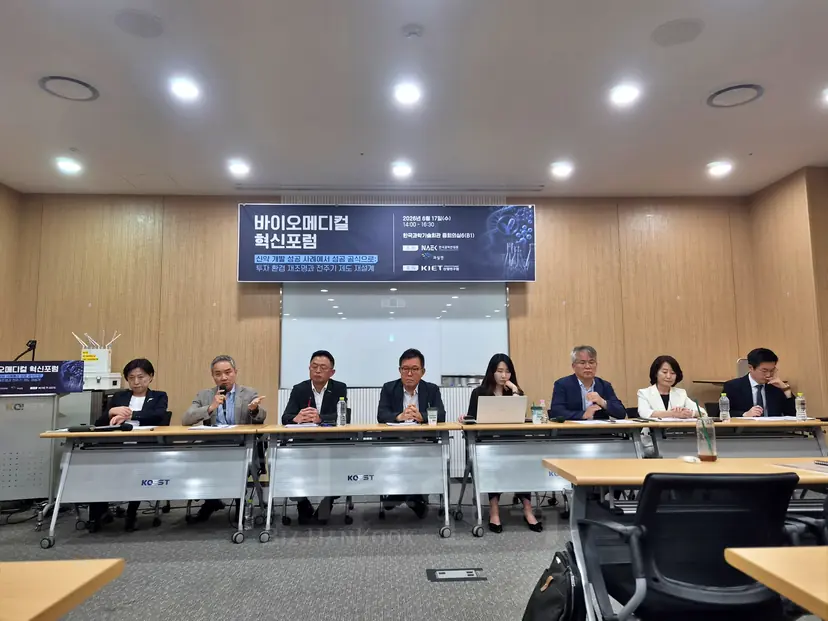
上場制度の改善とM&A活性化…投資資金の回収経路を広げるべき
資金供給だけでなく、投資資金を回収する市場を活性化することも重要だ。VCがIPO(新規株式公開)以外にもM&Aなど多様な方式で投資資金を回収し、バイオ企業は技術輸出などを通じて開発資金を確保できなければ、新しい投資につながる善循環構造を構築できないためだ。
技術特例上場制度の改善も課題に挙げられる。長期間のR&D赤字が避けられないバイオ企業の特性を考慮し、法人税費用控除前継続事業損失に関する規制を合理的に整備しつつ、投資家保護のための事後管理は維持すべきだという意見だ。
ファン・マンスン代表は、技術特例上場が国内バイオ産業の成長に寄与した点は認めつつも、長期間続く赤字や反復的な資金調達によって創業者の持分が希薄化する問題などを補完する必要があると主張した。
チョ専務は、上場以外にM&Aを通じた回収市場を活性化する必要性を強調した。
彼は「スタートアップとベンチャーの設立を促しておきながら、大企業や中堅製薬会社がこれらを買収して出口となる中間回収ルートであるM&A市場は、規制で塞いでしまっている」と指摘した。
続けて「大企業や中堅企業がベンチャーを買収する際に税制優遇を与えれば、大企業の内部留保資金がベンチャーエコシステムの呼び水として流れるようになるはずだ」と主張した。
ただし、M&Aと税制支援の拡大が無条件に不振企業の救済につながってはならない。技術的可能性のある企業に資金が供給されるようにしつつも、事業性の低い企業は市場から淘汰されるような評価と回収体系が並行されなければならない。
国家バイオイノベーション委員会のイ・ヨンミ・バイオ投資戦略分科委員長は、個別の金融制度の導入を超えて、新薬開発の全プロセスをつなぐ支援体系が必要だと強調した。
イ委員長はバイオメディカル・イノベーション・フォーラムで「成功報酬型融資であれメガファンドであれ、単一の金融制度を一つ作るだけで満足してはならない」とし、「基礎研究を行う大学、革新物質を発掘するバイオテック、資本力と後期開発能力を備えた伝統的製薬会社、そして政府が一つの有機的なプラットフォームとして融合されなければならない」と述べた。
続けて「国家バイオイノベーション委員会が構想する核心戦略は、まさに高速道路の設計だ」とし、初期の研究成果が治験からグローバル事業化に至るまで、資金不足で死蔵されないよう支援体系をつなぐべきだと説明した。
結局、バイオ金融エコシステムの改編は、政策資金の規模を大きくするだけにとどまらない。成功報酬型融資、長期投資、技術評価金融、税制支援、上場およびM&A制度が有機的に機能しなければならないということだ。政府と民間がリスクを分担し、研究開発から事業化、投資資金の回収までつながる金融体系を構築することが、国内バイオ産業の持続可能な成長のための課題として残っている。