[BizHanKook] 企業は時として、お金だけで説明するのが難しい決断を下す。その背景にある法や制度を知れば、その内幕をより詳細に理解できる。「役に立つビジネス法律(役立つビジネス法)」は、ビジネスの流れを理解するための手がかりを紹介する。
フランチャイズ事業に国家はどこまで介入できるのか。結論から言えば、事業の内容にはほとんど介入できない。しかし、事業に関して会社が「言った言葉」にはいくらでも介入する。韓国の憲法は、個人と企業の経済上の自由と創意を尊重することを経済秩序の基本としている(憲法第119条第1項)。
加盟本部がどのようなメニューを売り、どのような方法で店舗を増やし、どのような付加事業をつけるかは、原則として会社が決めることだ。法律に違反しない限り、国家が「そのビジネスモデルは間違っている」と言う根拠はない。より根本的に言えば、国家には何が市場状況に合っており、経済的に合理的か判断する能力が備わっていない。その判断は市場の役割である。
ところが、規制当局の立場からすれば「これには手を加えなければならない」と思う瞬間がある。その時、規制当局が真っ先に振りかざす刃が、虚偽・誇大および欺瞞的な情報提供に対する規制だ。事業の妥当性は判断が難しいが、会社が言ったことが事実と異なるのか、重要な事実を隠していたのかは比較的明確に選別できるからだ。
広告とは本来、長所を強調し、短所を縮小するものである。ある程度の誇張や省略は広告の属性だ。問題は、既存になかった新しい事業、複数の分野が結合された事業、すでに議論となっている事業で発生する。こうした事業では、例外なく情報提供の過程で問題が浮上する。
フランチャイズ事業に不動産開発事業を結合させるとしよう。加盟本部が貸主と施工業者を仲介し、市場や商圏分析サービスまで提供する。アイデア自体は悪くない。問題は言葉だ。不動産開発の広告には「期待収益率」「安定的な賃貸収益」「プレミアム」といった表現が日常的に使われる。
しかし、同じ表現が加盟希望者に伝わった瞬間、加盟事業法の物差しが適用される。加盟事業法は客観的根拠なしに予想収益状況を誇張する情報提供を禁じ、予想売上高は法令が定めた方式と根拠に基づいて算出するよう求めている。不動産開発業者の言葉をそのまま流用すれば、加盟事業法遵守の是非が争点として浮上する理由はここにある。
ここにフランチャイズ特有の事情が加わる。フランチャイズは大衆の関心が高く、世論の注目を浴びる分野だ。議論が起きれば必ずと言っていいほどメディアに報道され、報道が続けば公正取引委員会(公取委)は介入する名分を得る。
これを象徴する代表的な事例が、昨年9月に公取委が制裁したM社の事件だ。無制限おかわりカルビブランドを運営する加盟本部M社は、フランチャイズに金融を結合させた。不動産開発の代わりに融資を結合させただけで、構造は前述の例と大きく変わらなかった。
M社は2018年から加盟店主に無利子で創業資金を支援していたが、2021年末からは利子を取る方式に変えた。この過程で会長一家が持分を保有する貸金業者14社を次々と設立し、M社はこれらの業者に年2.3~4.6%の低利で資金を貸し付けた。貸金業者はこの金を加盟希望者や加盟店主に年12~18%で貸し出した。融資相談と契約実務はM社の社員が担当し、元利金は加盟店が必須品目である食肉を購入する際、箱単位で一定金額を上乗せして納付する、いわゆる「物代償還」方式で回収された。店主が返済できない場合に備えたM社の代位弁済約定や、M社を債権者とした根抵当権設定も組み合わされていた。
2025年下半期、国会の資料やメディアの報道により「加盟店相手の利子商売」という議論が過熱し、公取委は2026年9月に二つの制裁を下した。一つは公正取引法上の不当支援行為に対するもので、是正命令と約104億7000万ウォンの課徴金賦課、法人と会長に対する告発である。もう一つが、この記事のテーマである加盟事業法違反だ。
公取委の論理は簡潔だ。第一に、虚偽情報の提供だ。M社は情報公開書の「信用供与および仲介内訳」に「該当事項なし」と記載した。関係会社である貸金業者を通じて創業資金を提供・仲介していたにもかかわらずだ。加盟事業法施行令は、加盟本部が直接信用を供与または斡旋する場合、その具体的な条件と金額を情報公開書に記載することを義務付けている。
第二に、欺瞞的な情報提供だ。M社は貸金業者が自身の関係会社であるという点、貸出金利などの具体的な条件、加盟契約と貸出契約が連動しているという点、元利金を食肉の代金に上乗せして返済する構造を加盟希望者に知らせなかった。公取委は、こうした事実を知っていれば契約締結の是非や資金調達方法に関する判断が変わっていた可能性があると見て、契約の締結・維持に重大な影響を及ぼす事実を隠蔽したと判断した。結果は、行為禁止命令と通知命令、課徴金処分だった。M社側は不服の意向を示しているとされ、最終結論は見守る必要がある。
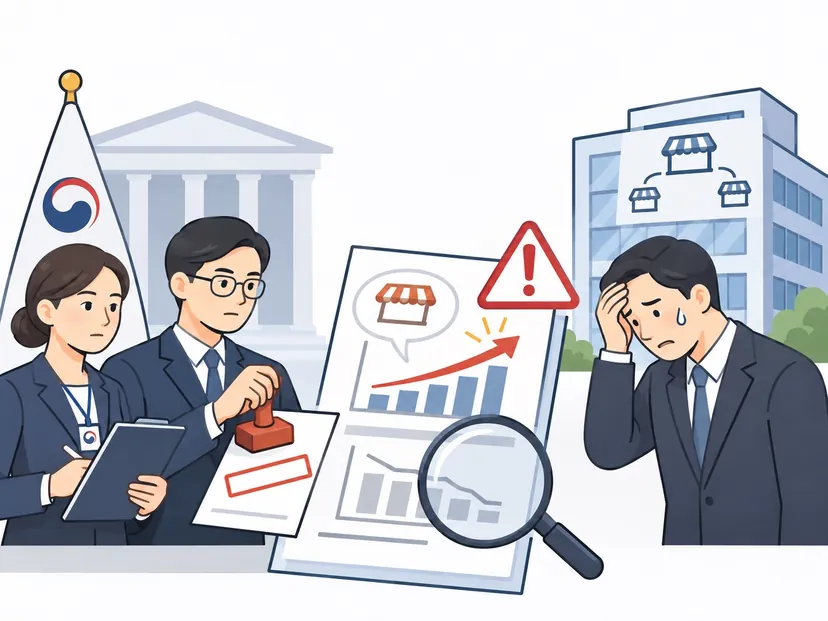
注目すべき点は、公取委が「加盟本部が創業資金の融資を仲介するビジネスモデル」自体を禁止しなかったことだ。金利が何%でなければならないとも定めていない。公取委が問題視したのは、その構造を正確に伝えなかったという事実である。国家は事業の内容には手を触れられなくても、「言葉」には刃を向けることができるという点を、この事件ほど如実に示す事例も珍しい。
加盟事業法の領域において、虚偽・誇大情報提供の代表的な類型は間違いなく予想売上高だ。事例も多い。2024年6月、あるデザートブランドの加盟本部は、予想売上高算出書に法令が定めた方式で算出したと記載したが、実際には店舗予定地が含まれない他の広域自治体の加盟店を比較対象に入れるなど、恣意的に算出して制裁を受けた。
2025年7月、ある豚カルビブランドの加盟本部は、ソウル江南の店舗と江原道春川の店舗に同じ予想売上高の範囲を提示した。全国の加盟店の平均売上をそのまま予想売上高として使用したのだ。公取委は、両事件とも虚偽・誇大情報提供と見なした。数字だけの問題ではない。今年6月初めに発表されたある豚足ブランドの事件では、当該期間中に実際に1店舗しかオープンしていなかったにもかかわらず「5~6月オープン店舗16店」と広告して表示広告法違反で制裁を受け、納品業者から受け取った利益を情報公開書に過少記載した行為については、欺瞞的な情報提供としてそれぞれ制裁を受けた。
より重いのは民事責任だ。大法院(最高裁)2022年5月26日宣告2021ダ300791判決の事案では、加盟本部は店舗予定地に最も近い5つの加盟店のうち、売上が低い一部を恣意的に除外して別の加盟店を入れることで、予想売上高の範囲の最低額を膨らませた。原審は加盟店開設費用のみを損害として認め、営業損失については店主の運営能力や市場状況に左右される特別損害であるとして退けた。
大法院の判断は違った。加盟本部は客観的かつ正確な根拠に基づいて予想収益状況を算出する注意義務を負っており、誇張された予想売上高を信じて契約した店主の営業損失は、相当因果関係がある通常損害に該当すると見なした。他の要因が混ざっており金額の立証が困難であっても、裁判所が相当な損害額を認定できるとした。数字一つを間違えて記載した代償が、店舗運営期間を通じて積み重なった赤字として返ってくる可能性があるということだ。さらに、現行の加盟事業法は、虚偽・誇大および欺瞞的な情報提供で損害を与えた場合、損害額の最大3倍を賠償させる規定も設けている。
加盟事業法上の虚偽・誇大および欺瞞的な情報提供規制が恐ろしい理由は、適用範囲が広いためだ。情報公開書だけの問題ではない。実務的に次の4点を確認する必要がある。第一に、公式・非公式を問わない。情報公開書と予想売上高算出書はもちろん、創業説明会の資料、ホームページ・ブログ広告、開発担当社員の相談の言葉やメッセージに至るまで、すべてが「情報提供」になり得る。
第二に、契約締結の前後を問わない。法は加盟希望者だけでなく、すでに契約した加盟店事業者に対する情報提供も規律し、契約の締結だけでなく「維持」に重大な影響を及ぼす事実の隠蔽も禁じている。リニューアルの勧誘、新メニューの導入、更新交渉の際の説明も例外ではない。
第三に、結合事業は「言葉の翻訳」から始めなければならない。金融、不動産、プラットフォームなど他業界の言葉をそのまま使わず、加盟事業法の基準で一度フィルタリングする必要がある。関係会社が関与する取引であれば、その関係を明らかにすることが原則だ。
第四に、「該当事項なし」を疑うべきだ。情報公開書の空欄や「該当事項なし」は、虚偽記載につながりやすい部分だ。事業構造が変わるたびに、記載項目を照らし合わせる必要がある。
国家は、どの事業が正しいかまでは教えてくれない。しかし、会社が言ったことが事実かどうかは、最後まで問う。新しい事業を構想する加盟本部であれば、ビジネスモデルを練るよりも、その事業をどう説明するかを先に設計しなければならない。規制の刃は常に、事業そのものではなく、言葉から始まるのだ。