

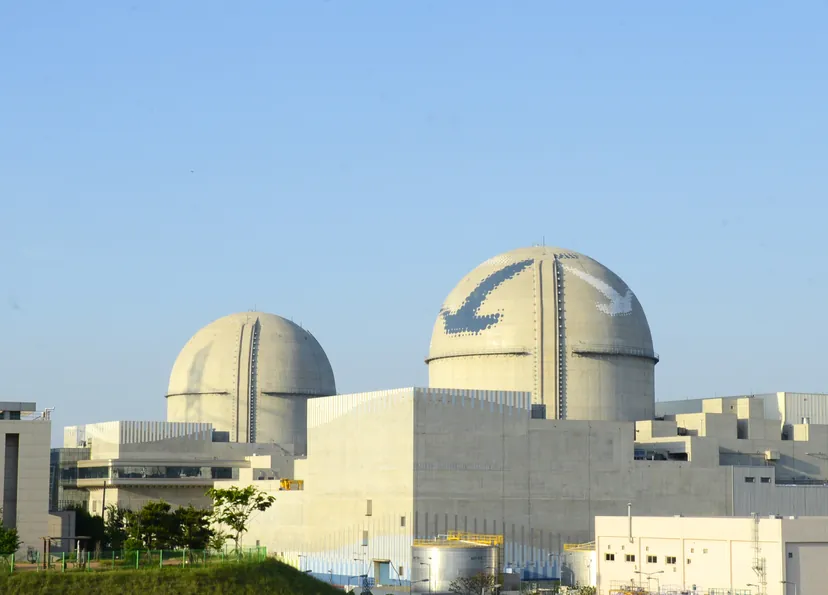
[비즈한국] 人工知能(AI)と半導体工場に必要な電力を原発で供給するという構想が世界的に注目されている。鍵となるのは時間だ。電力需要は急速に増加しているが、新しい原発が送電を開始するまでにはどれほどの時間がかかるのだろうか。
先月30日に公開された「世界原子力産業現状報告書2026(World Nuclear Industry Status Report, WNISR 2026)」によると、過去3年間に稼働を開始した16基の原発は、すべて当初の建設スケジュールを上回り、平均で10.9年を要した。その間、太陽光発電は昨年初めて原発の発電量を追い抜いた。原発をどれだけ増やすかという議論とともに、必要なタイミングで電力を供給できるのかを検討しなければならないという意味である。
フランスの独立エネルギー・原子力政策分析機関「マイケル・シュナイダー・コンサルティング」が主導するこの報告書は、世界各国の原発稼働状況と建設実績、政策動向を分析している。温室効果ガスの削減と電力需要の増加により原発への関心が再び高まっているものの、産業の実際の成長速度は期待に及ばないというのが同報告書の診断だ。中国を除けば発電量は停滞しており、新しい原発を建設している間にも既存の原発は老朽化が進んでいる。
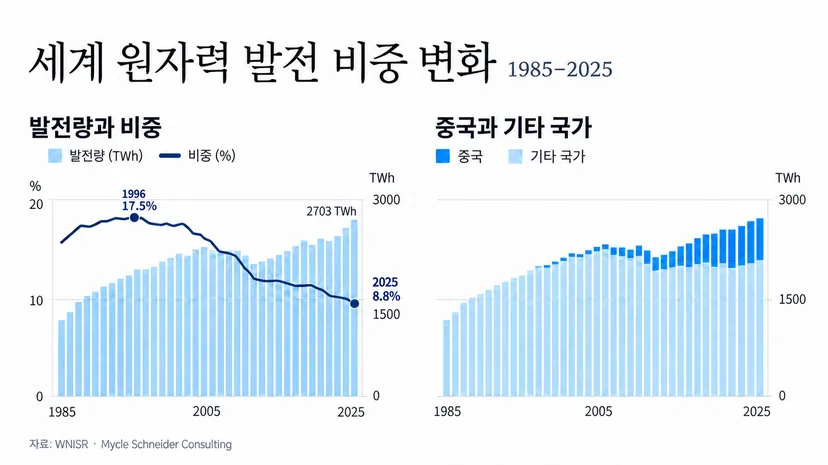
中国を除くと発電量は減少、1990年代半ばの水準
2025年の全世界の原発発電量は2703TWh(テラワット時)で、前年比1.1%増加した。しかし、増加を牽引したのは中国だった。中国の原発発電量は7.6%増加したが、それ以外の国を合計した発電量はむしろ0.2%減少した。
中国を除いた世界の原発発電量は、1990年代半ばの水準に留まっている。ピークだった2006年と比較すると14%、発電量にして369TWh少ない。中国の急速な原発拡大が、他の地域の停滞を覆い隠している格好だ。
世界の電力生産に占める原発の割合も低下した。2025年の原発比率は8.8%で、過去最高だった1996年の17.5%と比較すると半分に過ぎない。過去45年間で最も低い水準である。
昨年は、新しく稼働した原発よりも閉鎖された原発の方が多かった。中国で2基、インドとロシアで各1基の計4基が電力供給を開始した。その一方で、ベルギーとロシアで各3基、台湾で1基の計7基が永久閉鎖された。新規稼働より閉鎖が多かったのは2021年以降初めてのことだ。
期間を過去20年に広げても状況は似ている。2006〜2025年、世界で104基の原発が新しく稼働し、106基が閉鎖された。新規稼働の半分以上である53基は中国で建設されたものだ。この期間中、中国では閉鎖された原発はなく、中国以外では55基減少したと集計された。2026年7月1日基準で、世界31カ国で稼働中の原発は411基である。最も多かった2002年の438基より27基少ない。
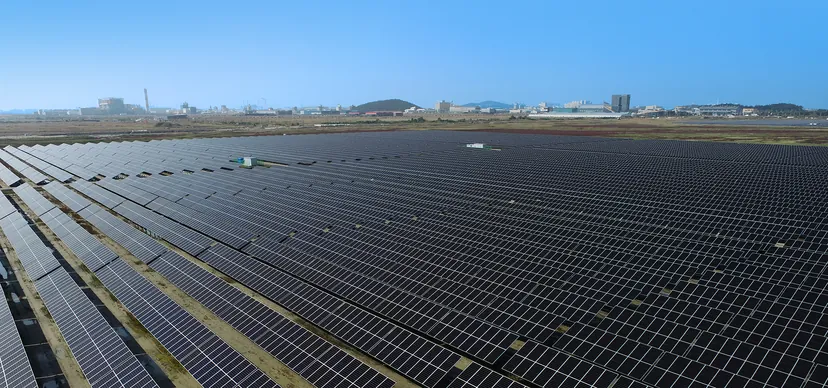
一方で、太陽光と風力は急速に成長した。2025年の世界太陽光発電量は前年比約30%増の2783TWhを記録した。太陽光単独で原発の総発電量である2703TWhを上回ったのは初めてのことだ。風力を合わせれば、発電量は原発の約2倍に達する。
中国とインドでは、太陽光・風力の合計発電量が原発の5倍を超えている。特に中国では、昨年の太陽光発電の増加分だけで約330TWhに達し、同期間の原発発電量の増加分の約10倍に相当する。
設備が増える速度にも差があった。昨年、世界の太陽光設備容量は510GW(ギガワット)、風力は159GW増加した。それぞれ前年比27%、14%の増加だ。同期間、原発は新規稼働と閉鎖を差し引いた全体稼働容量が0.5GW減少した。
昼に作った電気を夜に…バッテリーが変える電力供給
太陽光と風力の弱点は、天気や時間帯によって発電量が変動することだ。これを補う手段として急速に増えているのが、大規模バッテリーエネルギー貯蔵システム(BESS)である。電気が多く生産される時に充電しておき、必要な時に取り出して使う方式だ。
報告書によると、世界の電力網に設置された大規模バッテリー設備の約78%は過去3年間に設置されたものだ。2025年に新規接続されたバッテリーだけで、計104GWの出力と257GWh(ギガワット時)の貯蔵容量を備えている。GWは一度に供給できる電力の規模、GWhは貯蔵できる電気の量を意味する。
バッテリー価格の下落と設置の増加に伴い、太陽光で昼間に作った電気を日没後にも活用するケースが広がっている。米カリフォルニア州では、昼間の時間帯に太陽光が電力需要の60〜70%以上を担い、夜間にはバッテリーが需要の最大44%を供給する事例が見られた。テキサス州も電力網に接続されたバッテリー容量を2023年の5GWから2025年末には17GWまで拡大した。
これらの数値だけで再生可能エネルギーとバッテリーがすべての電力需要をまかなえるわけではない。しかし、電気を生産する時間と使用する時間の差をバッテリーが埋めることで、再生可能エネルギーの活用幅は広がっている。
最近稼働した原発16基はすべて建設遅延…SMRも時間が必要
原発拡大の障壁の一つは長い建設期間だ。2026年7月1日現在、世界14カ国で73基の原子炉が建設中だが、半分以上の37基が中国に集中している。海外建設市場ではロシアの国営企業ロスアトムのシェアが大きい。ロスアトムはロシア国内の7基に加え、海外9カ国で22基の建設を請け負っている。
工事が予定通り終わるかも問題だ。2023〜2025年に世界9カ国で初めて電力網に接続された原発16基は、すべて当初のスケジュールより遅れた。基礎コンクリートの打設開始から電力網接続まで、平均10.9年かかった。期間を2016〜2025年に広げると、原発63基の平均建設期間は9.5年だった。
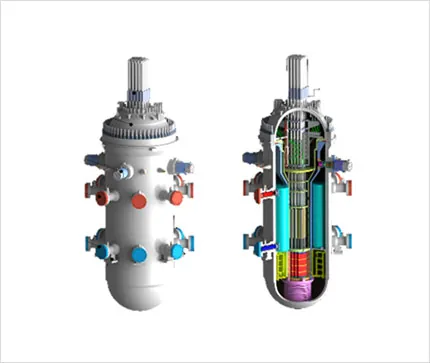
次世代原発として注目される小型モジュール炉(SMR)も、実際の電力供給までには時間が必要というのが報告書の評価だ。同報告書は、西側諸国で商業用原子炉の建設が本格的に始まった事例として、カナダ・オンタリオ州ダーリントンのBWRX-300を1基挙げている。
米国や英国などが推進する多数のモデルは、まだ設計許認可審査や事業妥当性検討の段階にある。報告書は、商業的な大量生産と本格的な電力供給が可能になるのは、早くても2030年代半ば以降になると見ている。政府の支援や企業の開発計画が、すぐに稼働可能な発電所につながるわけではないということだ。
新しい原発の建設が遅れる間、既存の原発は高齢化している。2026年中盤時点で、世界の原子炉の平均稼働年数は32.9年だ。稼働中の411基のうち269基が31年以上、169基が41年以上運転されている。原発保有国31カ国のうち20カ国は、原発の平均稼働年数が30年を超えている。
古い原発を使い続けるには、主要な配管や設備を点検し、強化された安全基準に合わせて補修しなければならない。この過程で発電を停止する期間も発生する。フランスの原発56基の2021〜2025年の稼働実績を分析した結果、原子炉1基あたりの平均停止期間は18.5カ月だった。5年間のうち約31%に相当する。
猛暑や干ばつも原発運営に負担をかける。冷却水として使う河川の水量が減ったり水温が上がったりすれば、出力を下げたり稼働を止めなければならない。フランス国営電力会社EDFによると、2026年8月時点で冷却水排出水温制限と河川流量減少による年間発電損失は9TWhを超えた。フランス電力当局が当初2050年と予想していた年間気候関連損失5.6TWhをすでに大幅に超えている。
太陽光と風力の発電量が増える時間帯に合わせて原発の出力を下げる作業も増えている。報告書は、このように出力を調整する運転が設備に負担をかけ、メンテナンス費用を増加させる可能性があると指摘した。
韓国も「どれだけ建てるか」と「いつ使えるか」を同時に検討すべき
今回の報告書が韓国に突きつける質問も、結局は電力供給のタイミングである。韓国はAIデータセンターや龍仁半導体メガクラスターなどに必要な電力を確保するため、大型原発の新設とSMRの導入を主要対策として推進している。
しかし、最近の世界の原発建設実績を見ると、新しい原発が必要な時期に合わせて稼働できるかを綿密に精査しなければならない。過去3年間に稼働を開始した原発は建設に平均10年以上を要しており、SMRも本格的な商用化には時間がかかる。2030年前後に集中する先端産業の電力需要に対応するには、工事や商用化スケジュールが遅れた場合の対策が必要だ。
既存原発の継続運転も、コストと安全性を併せて検討すべきだ。2030年以前に設計寿命が終わる国内原発の継続運転コストを検証し、高レベル放射性廃棄物処分場の敷地を確保するという課題も残っている。
電力が必要な時に実際に供給できるよう、発電所の建設計画を策定しなければならない。原発の役割を決めることと同時に、再生可能エネルギー、貯蔵装置、電力網拡充をどのようなスケジュールで組み合わせるかを具体化すべき理由はそこにある。