[비즈한국] HLBが胆管がん治療薬リラフグラーチニブ(Lirafugratinib)の米食品医薬品局(FDA)の承認取得に成功したことで、今、注目は商業性へと移っている。
HLBの米国子会社エレバ・セラピューティクス(Elevar Therapeutics)は、リラフグラーチニブのグローバルな開発・商業化権を直接保有している。FDA承認までの不確実性を大部分取り除いた今、今後は米国でどれだけ多くの患者に処方され、実際に売上を生み出せるかが核心となる。
特にリラフグラーチニブは、すでに競合薬が存在するため、臨床的な差別性を示すと同時に、保険償還や販売網、患者の発掘といった課題を解決していく必要があると見られる。
2034年グローバル胆管がん治療薬市場5兆ウォン…既存治療薬との差別点は
米国がん協会(ACS)によると、米国では毎年約8000人の胆管がん患者が新たに診断されている。肝内胆管がんと肝外胆管がんをすべて含めた数値だ。診断が難しい場合や他のがんに分類されることもあるため、実際の患者数はこれより多い可能性がある。
グローバル胆管がん治療薬市場も拡大傾向にある。グローバル市場調査機関のコヒーレント・マーケット・インサイトやグランドビューリサーチなどによると、世界の胆管がん治療薬市場は2024年の約8億ドル(1094億ウォン)から、2030年には約18億〜20億ドル(2兆4601億ウォン〜2兆7334億ウォン)規模に成長すると予測された。
FDAが承認したリラフグラーチニブの適応症は、先行治療の経験があり、FGFR2遺伝子融合またはその他の再構成が確認された切除不能な局所進行・転移性胆管がん患者であるため、胆管がん治療薬市場のすべてがターゲットというわけではない。
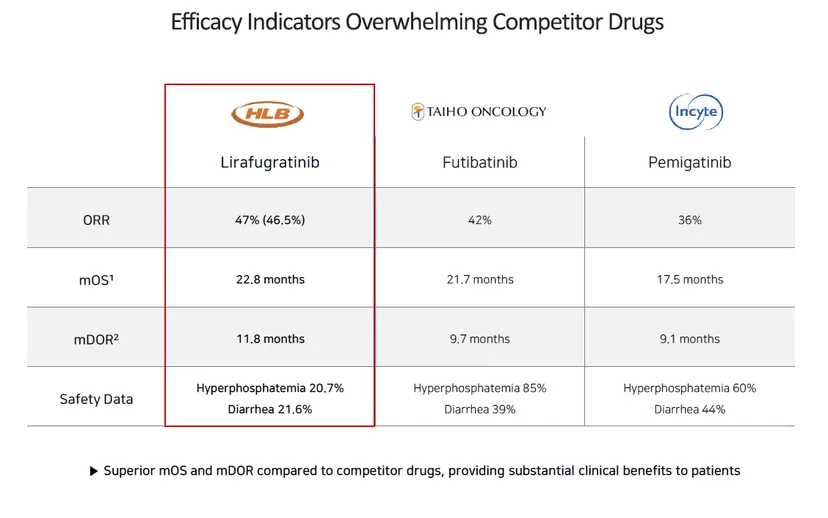
現在、米国ではインサイト(Incyte)社の「ペミガチニブ(Pemigatinib)」や、大鵬薬品工業の米国法人タイホ・オンコロジー(Taiho Oncology)の「フチバチニブ(Futibatinib)」などが、FGFR2融合・再構成胆管がん患者を対象に使用されている。
ペミガチニブはORR(客観的奏効率)36%、mOS(全生存期間中央値)17.5カ月、mDOR(奏効持続期間中央値)9.1カ月を記録し、フチバチニブはORR 42%、mOS 21.7カ月、mDOR 9.7カ月を示した。これに対しリラフグラーチニブは、ORR 46.5%、mOS 22.8カ月、mDOR 11.8カ月を記録した。HLBは、薬剤使用後の高リン酸血症の発生率についても、リラフグラーチニブが20.7%であるのに対し、フチバチニブは85%、ペミガチニブは60%であり、下痢の発生率もそれぞれ21.6%、39%、44%であると提示した。
既存のFGFR標的治療薬は、FGFR2だけでなく他のFGFRサブタイプも同時に抑制する。ペミガチニブはFGFR1・2・3を、フチバチニブはFGFR1〜4を抑制するが、標的以外のFGFRサブタイプまで抑制することで生じる副作用が、治療の限界の一つとして指摘されてきた。
リラフグラーチニブは、このような限界を減らすためにFGFR2を選択的に抑制するように設計された。前臨床研究では、FGFR1より約250倍、FGFR4より約5000倍高いFGFR2選択性を示した。
HLBは、リラフグラーチニブがグローバル胆管がん治療薬市場で20〜30%のシェアを確保した場合、年間2億〜3億5000万ドル(2733億ウォン〜4783億ウォン)以上の売上を上げることができると試算した。
リボセラニブのために構築した米国販売網、リラフグラーチニブが先に活用か
HLBにとってリラフグラーチニブのもう一つの意義は、米国での商業化を自ら試みることができるという点にある。
HLBは当初、リボセラニブ(Rivoceranib)のFDA承認後の米国直接販売を見据え、エレバ社の商業化組織を構築してきた。エレバは営業や市場アクセス関連の役員を採用するなど、米国での新薬発売に向けた組織を事前に整えていた。
今年に入り、HLBグループ本社の人的構成も、研究開発以降の事業化段階に重きを置く方向へ変化している。
HLBグループは昨年末、サムスンバイオロジクス初代代表を務めたキム・テハン元代表をバイオ部門総括会長として迎え入れた。キム会長はサムスンバイオロジクス設立初期から会社を率い、グローバル製薬会社を相手にした受注や生産施設の拡張、事業化経験を積んだ人物である。HLBがリボセラニブとリラフグラーチニブの承認および商業化を控えた時期に、グローバルバイオ事業経験を持つ人物をバイオ事業総括に配置したのだ。
今年5月には、元チャバイオグループ最高事業責任者(CBO)のヤン・ウンヨン氏をHLBグループバイオ事業開発部門長(社長)として迎え入れた。ヤン社長は、HLBグループのバイオパイプラインを対象としたグローバル技術輸出と技術導入、共同開発、戦略的提携だけでなく、商業化段階で必要なグローバル販売パートナーシップや事業化戦略を統括する。
ヤン社長は、以前サムスンバイオロジクスでも事業開発業務を担当しており、韓国と米国の薬剤師免許を保有するグローバルBD(事業開発)専門家だ。HLBがキム・テハン会長に続きヤン社長まで迎え入れたことは、主要パイプラインの重心を臨床開発から承認後の事業化へと移しているというシグナルと見ることができる。
エレバも今年1月、HLB代表を務め、現在はHLB USとイムノミック・セラピューティクス(Immunomic Therapeutics)の代表を兼任しているキム・ドンゴン代表を新CEOに選任した。キム代表は米国と韓国で30年以上のM&A(合併・買収)や企業金融、投資業務を経験しており、エレバ代表就任当時からNDA(新薬承認申請)後の商業化戦略実行を主要課題として掲げてきた。
リボセラニブのために準備していた米国現地販売インフラに、HLBグループ次元のグローバル事業化人力が加わっただけに、リラフグラーチニブを米国でどのような方式で販売し、どれだけ早く市場に定着させられるかが関心事だ。
エレバがリラフグラーチニブのグローバル商業化権を直接保有している点も重要だ。韓国の製薬会社が海外パートナー社から販売ロイヤリティを受け取る構造とは異なり、エレバが直接米国の販売主体となる場合、製品売上がグループ業績に、より直接的に反映される可能性がある。
胆管がんだけでは狭い…FGFR2固形がんへ適応症を拡大
リラフグラーチニブの適応症拡大のための臨床も進行中だ。
エレバは現在、胆管がん以外のFGFR2融合・再構成陽性進行性固形がん患者を対象に、リラフグラーチニブのグローバル第2相試験を行っている。今年6月、サムスンソウル病院で最初の患者に投与が行われ、米国のモフィットがんセンター(Moffitt Cancer Center)でも患者への投与を開始した。臨床は米国、韓国、英国、スペイン、フランスなどで進行される。
胃がんや膵臓がん、頭頸部がんなど多様な腫瘍種からFGFR2融合・再構成を基準に患者を選別し、リラフグラーチニブの効果を確認する戦略だ。長期的には、がんが発生した臓器ではなく、特定の遺伝子異常を基準に使用する「組織横断的がん治療薬(がん種を問わない治療薬)」として適応症を広げる可能性を確認する過程といえる。
欧州進出も並行して行われている。エレバは15日、EMA(欧州医薬品庁)にFGFR2融合・再構成進行性・転移性胆管がんの二次治療薬として、リラフグラーチニブの販売承認を申請した。米国に続き欧州でも承認手続きに入ったのだ。
結局、リラフグラーチニブの商業的成功は、FDA承認そのものよりも、米国市場でどれだけ早く処方の基盤を確保し、欧州などへ販売地域を広げ、FGFR2変異を持つ他の腫瘍種にまで適応症を拡大できるかにかかっていると見られる。