[비즈한국] これまで仁川は、首都圏不動産の「助演」だった。ソウルが上がれば後を追うように上昇し、ソウルが揺れれば真っ先に揺れた。そのため投資家たちは仁川を「ソウルの影」と呼んだ。しかし、影が長くなる時がある。日が傾く時だ。ソウルの参入障壁が史上最も高くなった今、仁川の影はこれまで以上に長くなっている。今から仁川の不動産に注目すべき理由を4つに整理する。
供給の時計が変わった
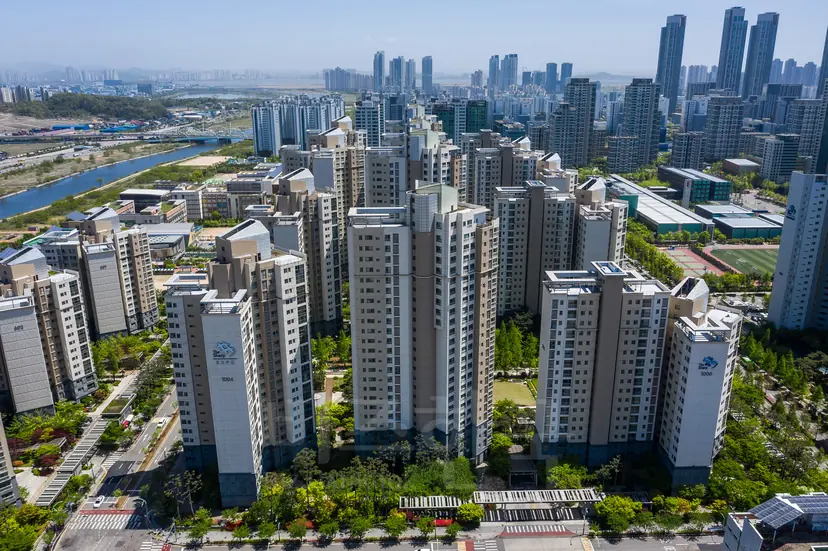
不動産価格を決定するのは、税金でも金利でもなく供給である。この原理が最も鮮明に証明された場所が仁川だ。2022年から2024年まで、仁川には年間4万戸前後の新築マンションが供給された。ソウル全体の入居物量より多い年さえあった。黔丹(コムダン)、松島(ソンド)、青蘿(チョンラ)、富平(プピョン)の再開発まで同時に重なり、仁川の住宅価格は首都圏で最も深い谷を作った。チョンセ(保証金預け入れ方式の賃貸)価格は崩壊し、新築団地では入居できない世帯が続出した。
しかし、その物量が終わりを迎えている。仁川の入居物量は2025年を起点に急激に減少し、今後2〜3年間に供給される物量は過去の半分にも満たない。供給が押し寄せた時に最も大きく揺れた市場は、供給が止まった時に最も早く反転する。これは予測ではなく、これまで繰り返されてきた事実だ。2019年以降に仁川が見せた急騰も、2015〜2018年の供給空白が作った結果だった。仁川の供給の時計は、すでに次の針を指している。
入居ラッシュの傷跡は、まだ価格に残っている。割引分譲、マイナスプレミアム、残金を支払えずチョンセに回した家主たち。そのため仁川の新築価格は、ソウルはもちろん京畿(キョンギ)南部の新都市と比べても一段低い場所に留まっている。しかし、価格が低いという事実と、価値が低いという事実は別だ。同じ築年数、同じ規模、同じソウルへのアクセス性を持つ団地が、地域名という理由だけで2億〜3億ウォンも安く取引されるなら、その差は割引ではなく機会である。供給が止まった後、市場はその格差を埋め始める。
チョンセ価格が先に動いている
売買価格は嘘をついても、チョンセ価格は嘘をつかない。チョンセは投資需要が入り込む余地のない純粋な居住需要だからだ。そのためチョンセ価格は常に売買価格の先行指標となる。入居ラッシュが続いていた当時、仁川の新築のチョンセ化率(売買価格に対するチョンセ価格の割合)は50%台まで落ちた。住宅価格の半分で新築マンションに住めたという意味だ。そのチョンセ価格が今、急速に回復している。松島と青蘿の新築チョンセは入居当時の価格を超え、黔丹は入居3年目を過ぎてチョンセ物件が枯渇している。
チョンセ化率が上がると2つのことが起こる。チョンセの借り手が購入者に転じ、投資家が入ってこられる「ギャップ(売買価格とチョンセ価格の差)」が狭まる。居住需要と投資需要が同時に市場を押し上げる区間だ。仁川は今、その入り口に立っている。
もう一つ注目すべきは月貸しの動きだ。仁川の新築の月貸し賃料は、チョンセよりも先に上がった。チョンセローンの利用が難しくなった借り手が月貸しに流れ、月貸しが上がると家主はチョンセを月貸しに切り替え始めた。チョンセ物件が減ればチョンセ価格は上がり、チョンセ価格が上がれば売買価格との間隔が狭まる。この連鎖は2020年にソウルが見せた順序と全く同じだ。違うのはただ一つ、舞台がソウルから仁川に移ったという点だ。
仁川の地図が変わった
2026年7月、仁川の行政地図が塗り替えられた。西区は西海区と黔丹区に分かれ、中区と東区は済物浦(チェムルポ)区と永宗(ヨンジョン)区に再編された。行政区域の改編は単なる名称変更ではない。黔丹が独立した区になったということは、黔丹新都市がもはや「西区の辺境」ではなく、一つの完結した都市として評価され始めたことを意味する。永宗が独立した区になったということは、空港経済圏が仁川の独自の成長軸として認められたことを意味する。
ここに交通の地図まで重なる。GTX-Bが松島、富平、仁川市庁をソウル都心と結び、7号線延長が青蘿を江南(カンナム)圏とつなぎ、仁川1号線とソウル5号線の延長が黔丹のソウルへのアクセス性を変える。第3延陸橋は永宗を島から陸地へと引き出す。地図が変われば立地が変わり、立地が変われば価格の序列が変わる。昔の地図で仁川を見る人は、新しい地図が作り出す機会を見ることはできない。
旧市街地も地図が変わっている。済物浦区に統合された東仁川と内港一帯は、仁川で最も古い土地であり、最大の再生事業地だ。富平と弥鄒忽(ミチュホル)の再開発区域はすでに数千戸規模の新築団地として生まれ変わり、残りの区域が後に続く。新都市が仁川の上限を引き上げるなら、旧市街地の再開発は仁川の下限を引き上げる。上下が共に動く都市は、平均ではなく階級そのものが変わる。
ソウルの代案ではなく、ソウルの代替材だ
ソウルのマンションの中位価格は、今や普通の共働き夫婦が一生働いても届きにくいレベルになった。融資規制はますます厳しくなり、規制地域の指定はソウル全域に拡大された。規制ラインは価格の天井ではなく、価格が集まる線だ。規制が強まるほどソウル内側はより堅固になり、ソウルに入れない需要は外へと押し出される。その需要が向かう最初の目的地が、京畿南西部と仁川だ。
仁川の強みは価格だけではない。松島にはバイオ産業という雇用があり、永宗には空港という雇用があり、青蘿には金融と医療が入ってくる。ベッドタウンではなく雇用がある都市は、外部需要が抜けても自ら持ちこたえる。ソウルのチョンセ金で仁川の新築を買える時期は長くはない。ソウルが高くなるほど、仁川の相対的な価値は上がる。
すでに統計が方向を示している。仁川のマンション購入者のうち、ソウルと京畿居住者の比率は、入居ラッシュ以降に一貫して高まっている。外部者による購入は、市場の底で増えるものだ。最初に流入するのは価格差を計算した人々であり、その次がソウルのチョンセ満期を控えた実需者たち、最後は「皆が買っている」という言葉に動く人々だ。今、仁川は最初の層が入り込み、2番目の層が悩んでいる区間だ。
仁川のすべてが上がるわけではない
ここで明確にしておかなければならないことがある。仁川が良くなるという言葉は、仁川のすべてのマンションが上がるという意味ではない。これからは上がる場所だけが上がる。仁川はその二極化が最も極端に現れる都市だ。新都市内でも駅勢圏と非駅勢圏が分かれ、旧市街地内でも再開発で新しく生まれ変わった団地とそうでない団地が分かれる。富平、弥鄒忽、南東の旧築団地は依然として選別が必要だ。松島の中でも工区によって市場は異なる。
基準は単純だ。雇用に近いか、ソウルへ向かう鉄道に近いか、そして新築マンションか。この3つを備えた団地は、仁川という名前に関係なく、首都圏の新築市場の一部として動く。3つをすべて備えていない団地は、最後まで疎外される。
具体的に言えばこうだ。GTX-Bの駅勢圏となる松島、富平、仁川市庁周辺の新築は、開通という明確なタイムテーブルを持つ市場だ。7号線延長の恩恵圏である青蘿とルーワンシティは、ソウル南西部の需要が最も先に届く場所だ。黔丹は入居物量を消化し、交通網が一つずつ確定するにつれ、「安い新都市」から「適正価格を探しに行く新都市」へと変わりつつある。永宗は第3延陸橋の開通が立地そのものを変える唯一の地域だ。逆に駅勢圏でもなく、雇用も遠く、築年数も古い団地は、いくら仁川が良くなっても最も遅く、最も少なくしか上がらない。仁川を買うのではなく、仁川の中の立地を買わなければならない。
不動産市場で最も危険な言葉は「まだ上がっていないから上がるだろう」であり、最も悔やまれる言葉は「あの時買っておけばよかった」である。仁川はここ数年、前者の言葉で敬遠されてきた。しかし今は違う。供給が止まり、チョンセ価格が反転し、地図が変わり、ソウルの需要が押し寄せている。4つの条件が同時に揃った市場は珍しい。
仁川はもはやソウルの影ではない。ソウルが閉ざされる時代、仁川は首都圏で最も広く開かれている門だ。その門がいつまで開いているかは誰にも断言できない。明らかなのは、門が閉まった後に叩く人よりも、開いている時に入る人の方が常に先に笑ってきたという事実だ。今は仁川を読み解くべき時間だ。