

[BizHanKook] 日本系投資グループを標榜するNEXROCグループ(The NEXROC Group)とSVCVが、JYPエンターテインメント(JYP)の株式を最大50%公開買付け(TOB)すると突然発表した。実際に公開買付けに成功すれば、筆頭株主であるJYPのパク・ジニョンCCO(最高クリエイティブ責任者)側の持ち分を大きく上回る規模となる。
問題は、肝心のJYP側が「株式買収に関する提案は受けていない」と明かしたことだ。公開買付けを予告したNEXROCとSVCVは、買収価格の算出基準や最終価格、具体的な資金調達計画すら確定していない状態で、公開買付け計画をメディアに先に公表した。
両社の公開資料を見ると、関係も単純ではない。米証券取引委員会(SEC)には最近、「NEXROC SVCV, Inc.」という名称の法人が5000万ドル規模の証券発行届出書を提出した。当該法人がSECに届け出た過去の名称には「SVCV, Inc.」や「THE NEXROC GROUP」などが含まれている。ただし、NEXROC側の資料ではNEXROC Groupを親会社、SVCVを傘下のプラットフォームと説明しており、両社の正確な法的関係を公開資料だけで断定するのは難しい。
JYPは「提案を受けたことはない」…計画から先行発表
NEXROCとSVCVは26日、国内メディアに報道資料を配布し、JYPの株式買収を推進すると明らかにした。買収目標はJYP発行済み株式の25~50%であり、早ければ11月20日に公開買付けを開始する計画だ。
両社は基準株価に30%のプレミアムを上乗せした価格を検討していると述べた。ただし、基準株価の算出方法や最終的な公開買付け価格はまだ決まっていない。公開買付けに先立ち、JYPに法的拘束力のない買収意向書(LOI)を提出し、約30日間交渉を行うというスケジュールも提示した。交渉が成立しなければ、その後公開買付けを行うか否かや条件を再決定するという説明だ。
しかし、JYP側の説明は異なっていた。JYPは同日、「当社の株式買収に関する提案は受けていない」と明かした。NEXROCとSVCVが今後LOIを提出する予定なのか、すでに提出済みなのかについて、報道過程で表現も食い違った。少なくとも26日夜にJYPが公式見解を出すまで、同社が買収提案を受けていなかったことは明らかだ。
公開買付けの方式も市場の関心を引いた。通常、経営権を狙う公開買付けは、買収価格や数量、期間、資金調達計画などを具体化させた後、公告と共に進める。事前に計画が漏れると対象企業の株価が上昇し、買収側の資金負担が増える可能性があるからだ。
ところが今回は、実際の公開買付け目標日より約1ヶ月も前に計画が外部に公開された。NEXROC側が配布した資料には、公開買付けはまだ始まっておらず、予想価格やスケジュールも確定した取引条件や履行を保証する約束ではないという免責事項も盛り込まれた。国内のM&A業界で異例だと評価される理由だ。
市場は即座に反応した。JYPは26日のKRX(韓国取引所)正規市場では前営業日比2.31%安の3万6000ウォンで引けたが、公開買付けのニュースが報じられた後のアフターマーケットでは4万2150ウォンまで上昇した。これは前営業日の基準価格3万6850円より14.38%、この日の正規市場終値3万6000ウォンより17.08%高い価格だ。取引時間中には一時4万4000ウォンまで上昇した。
27日午前もNXT(時間外取引)では前営業日の基準価格を大きく上回る価格で取引された。ただし前日のアフターマーケットの終値よりは低い水準であり、公開買付け発表直後の急騰がそのまま続いているとは言い難い。
30%のプレミアムなら最大8300億ウォンが必要
実際に公開買付けに踏み切る場合、必要な資金も膨大だ。JYPの発行済み株式数は3553万2492株。26日のKRX正規市場の終値3万6000ウォンを適用すると、時価総額は約1兆2792億ウォンだ。公開買付け側が明かした通り、この価格に30%のプレミアムを適用すると仮定すれば、1株あたりの買収額は4万6800ウォンとなる。
この価格で発行済み株式の25%を買うには約4157億ウォン、50%を買うには約8315億ウォンが必要だ。ただし、NEXROCとSVCVは基準株価の算出方法をまだ確定していないため、実際に必要な資金は変動し得る。
一部の報道で買収金額が約7500億ウォンと報じられたのは、公開買付け発表後にJYPの時価総額が約1兆5000億ウォン水準に上昇した状況で、持分50%の価値を単純計算したものだ。実際の公開買付け価格に30%のプレミアムが適用される場合、必要な資金は基準株価次第でさらに大きくなる可能性がある。
持分25%を確保するだけでも、JYPの支配構造には大きな変化が生じ得る。JYPの公告によると、パク・ジニョンCCOはJYP株式546万2511株(15.37%)を保有する筆頭株主だ。チョン・ウク代表取締役(0.41%)、ピョン・サンボン副社長(0.04%)を合わせた筆頭株主および特別関係者の持分は計562万2390株(15.82%)である。
したがって、NEXROC側が一つの買収主体として実際に25%以上を確保すれば、現在の筆頭株主および特別関係者よりも多くの持分を保有することになる。ただし、持分25%の確保だけで直ちに経営権を確保できると断定することはできない。
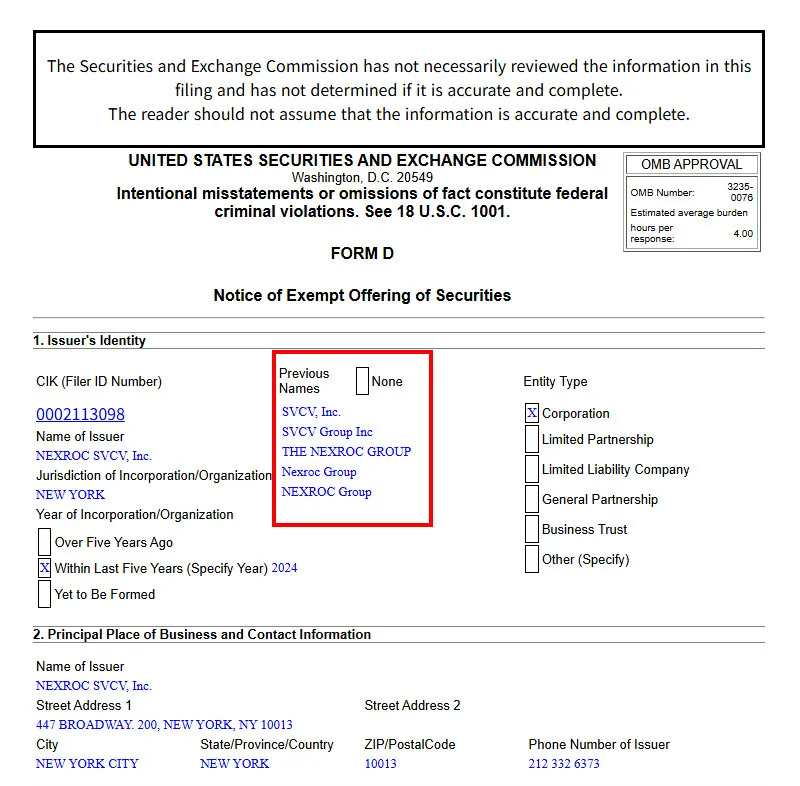
SECには「NEXROC SVCV」…両社の関係は複雑
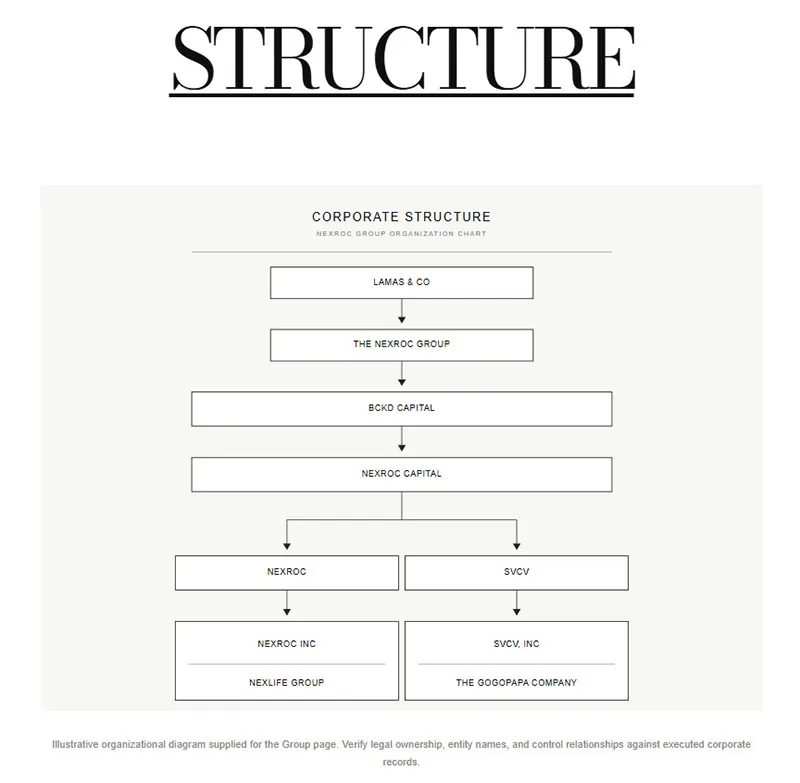
では、JYPの株式を最大半分まで買い取ると名乗り出たNEXROCとSVCVとは、どのような会社なのか。NEXROCのホームページでは、同グループを日本と中国を拠点とする多角化投資・持株プラットフォームと紹介している。今年8月に公開した投資家書簡では、組織再編を終えたとし、最終的なグループ構造を「NEXROC Group(親会社)、NEXROC Inc.(資産運用)、SVCV Inc.(持株会社)、NEXLIFE Group(保険・年金)」などと紹介した。
NEXROCは今年9月の独自報道資料で、SVCVを2027年の始動を準備する文化複合企業だと説明した。機関投資家や戦略的パートナーの支援を受けており、ラグジュアリー・ファッション・エンターテインメント分野の複数のブランドと買収や提携を議論しているとも明かした。ただし、これはNEXROC側の説明であり、具体的な機関投資家のリストや投資規模は公開されていない。
米SEC資料では、両名の関係がより複雑に示されている。19日に署名されSECに提出されたForm Dを見ると、届出法人の名称は「NEXROC SVCV, Inc.」となっている。ニューヨーク州で2024年に設立されたと記載されており、以前の会社名として「SVCV, Inc.」、「SVCV Group Inc」、「THE NEXROC GROUP」、「Nexroc Group」、「NEXROC Group」などが挙がっている。
公開買付けの発表ではNEXROCとSVCVが別々の主体のように紹介されたが、米国の届出資料では両名が同一法人の過去の名称として併記されている。ただし、NEXROCの資料ではNEXROC Groupを親会社、SVCVを傘下プラットフォームと説明しており、公開されたSEC資料だけで現在の両組織が法的に同一企業だと断定するのは難しい。
当該法人がSECに届け出た年間売上規模は100万ドル超500万ドル以下の区間だ。これも「NEXROC SVCV, Inc.」という届出法人が自ら記載した数値であり、NEXROCグループ全体の売上や資産規模を意味するものではない。SEC側も、Form Dに記載された情報の正確性や完全性を自ら検証したわけではないと明示している。
SEC届出書には5000万ドルの「販売」…実際の資金力は未確認
最も関心を引くのは公開買付けの資金だ。「NEXROC SVCV, Inc.」がSECに提出したForm Dには、計5000万ドル規模の証券発行が記載されている。初回販売日は12日であり、届出書上の総発行予定額と販売額は共に5000万ドル、残高は0と記されている。証券の種類は負債および他の証券を取得できる権利として届け出されており、買収・合併など企業結合取引に関連しているという項目にも「イエス」とチェックが入っている。
ただし、この届出書だけで5000万ドルが実際に納入されたのか、あるいはJYPの公開買付けのための資金であるとは確認できない。同届出書には投資家数が0人と記載されており、文書自体から資金の流入構造を把握することも困難だ。
Form Dは米証券法上、登録免除を利用した証券発行に関して発行人がSECに提出する届出書だ。SECが当該資金の実際の納入可否や届出内容の正確性を検証・保証したという意味ではない。したがって、現在公開されているSEC資料だけで、NEXROC側がJYP公開買付けに必要な数千億ウォンの資金をすでに確保しているとは言い難い。
NEXROCは独自の投資家向けホームページで、より大きな資金調達能力を提示している。初期資本5億ドル、証券・買収金融20億ドル、リボルビング信用枠5億ドルを合わせ、30億ドル規模のプログラムを紹介している。
しかし、同じページにはこの数字が「例示的なプログラム規模(illustrative program capacity)」であると明記されている。金融機関の承認や実行済みの約束、実際の資本調達実績を意味するものではないという説明も付いている。NEXROCがホームページで提示した30億ドルを、現在動員可能な確定資金と見なせない理由だ。
今後2年を目標に提示した保険運用資産50億ドル、流動資産運用規模150億ドル、売上10億ドルなども同様だ。NEXROC自身が、実際の業績や確定済みの運用資産ではなく、経営陣が設定した未来の目標であると明らかにしている。
結局、現在公開されている資料だけでは、NEXROCとSVCVがJYPの持分25~50%を買収するために必要な数千億ウォンをどのように調達するのか確認できない。
実際の公開買付けが始まれば状況は変わる。現行の資本市場法上、公開買付け者は公開買付け価格と数量、期間だけでなく、買収資金の組成内訳も公開買付け届出書に記載しなければならない。資金を借り入れた場合は、貸付先など具体的な調達構造も公開対象となる。
NEXROC側が提示した11月20日のスケジュール通りに公開買付けが現実化すれば、これまで不明瞭だった実際の資金調達能力も検証の対象となる。
現在までに確認されているのは「JYPの株式を最大半分まで買う」というNEXROC側の発表と、「一切の株式買収提案を受けていない」というJYPの立場のみだ。公開買付け価格はまだ確定しておらず、NEXROCのホームページが提示した大規模な金融プログラムも実行済みの金融契約ではない。
公開買付け計画の発表だけでJYPの株価が大きく動いた以上、今後の鍵は、NEXROCとSVCVが実際に公開買付け届出書を提出し、数千億ウォン規模の資金調達計画を具体的に提示できるかどうかにかかっている。