[비즈한국] 気候危機対応に向けた金融の役割が、単なる宣言にとどまらず、具体的な資本配分とポートフォリオ再編という投資実行段階へと移行すべきだという議論が本格化した。
国内外の政策当局、民間金融機関、学界の専門家らが「第1回ソウル気候金融カンファレンス2026」に集まり、気候データと産業別の削減経路を実質的な資本市場の投資行動へとつなげるための総合的な解決策を模索した。特に、株式市場の脱炭素転換をリードする核心インフラとして、「韓国型気候ベンチマーク(K-PAB・K-CTB)」の導入の妥当性と構造的課題が重点的に取り上げられた。
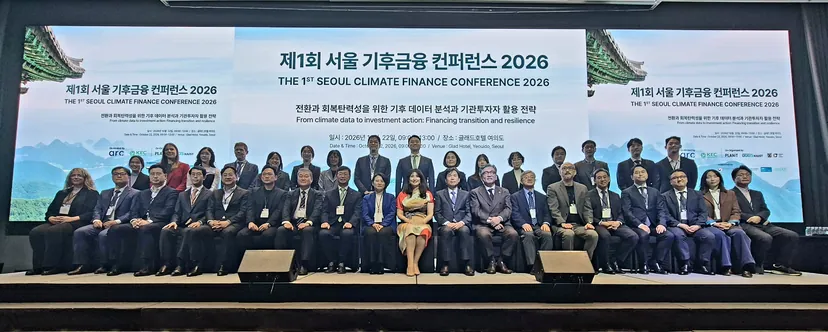
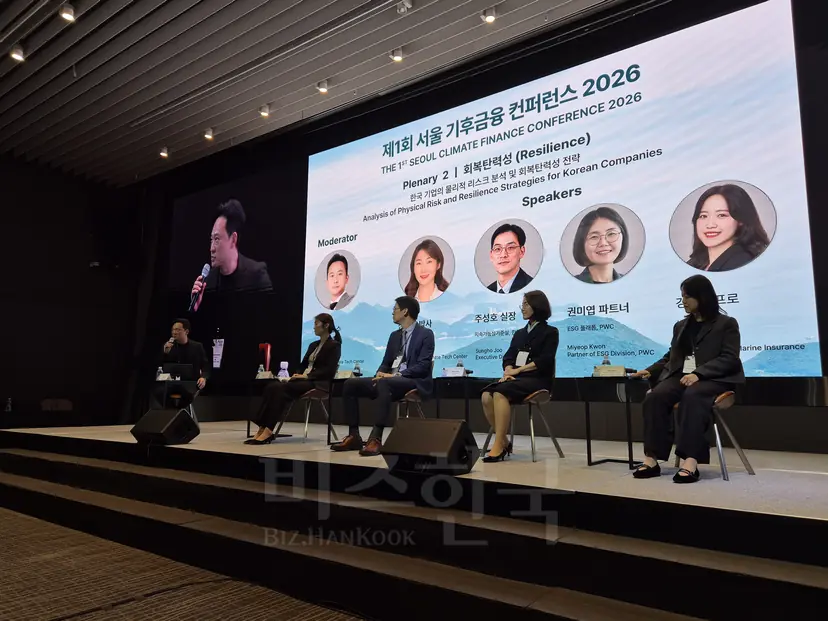
グローバル気候非営利団体のアーク(Arc)と社団法人韓国ESGコミュニティ(KEC)が共同主催した「第1回ソウル気候金融カンファレンス2026」が10月22日、ソウル汝矣島のグラッドホテルで開催された。今回のイベントには政府と国会、韓国銀行、国内外の資産運用会社および学界の関係者約200人が参加し、気候金融システムの実行戦略を多角的に検討した。
高炭素株を外しても投資収益率は下がらない
開会の特別セッションでは、融資に偏った国内気候金融の構造を株式市場へと拡張するためのインフラとして、韓国型気候ベンチマークの導入案が深く議論された。気候ベンチマークとは、気候関連の投資成果を比較・評価する指数や等級などの基準である。既存の国内外市場にリリースされている多数の環境配慮型ファンドやESG指数は、計量的な削減基準や経路設定が曖昧なため、実際には炭素排出量の多い企業が多数含まれるなど、見せかけの環境配慮である「グリーンウォッシュ」の議論が絶えなかった。
これに対し欧州連合(EU)は、パリ協定の目標である地球平均気温の上昇を1.5度に抑える経路に合致する指数にのみ、公的な名称を付与するという厳格な基準を設けた。指数作成時に市場平均より炭素排出量を50%削減した状態でスタートし、毎年少なくとも7%ずつ追加削減するよう規定したパリ協定準拠ベンチマーク(PAB)と、30%削減でスタートして毎年7%ずつ削減していく気候転換ベンチマーク(CTB)がその代表例である。
発表者に立った韓国銀行持続可能成長室のミン・ジュンギ・チーム長は、韓国銀行の研究チームが昨年導き出した韓国型気候ベンチマークの市場導入妥当性の検討結果を説明した。研究チームは、事業所内の直接排出(スコープ1)と電力使用などによる間接排出(スコープ2)の資料を公表したKOSPI上場企業807社を分析対象とした。続いて、KOSPI市場全体の株価の動きを追従しつつ、炭素排出量を削減する条件を付与した。その結果、807社のうちパリ協定基準を満たした450社がK-PAB指数に、漸進的な転換基準を満たした515社がK-CTB指数に組み入れられた。
シミュレーションの結果、環境改善効果が明確に確認された。企業の売上高に対する炭素排出比率を示す指標である「加重平均炭素集約度(WACI)」を比較した結果、2024年基準でK-PAB指数は92.4トン/10億ウォンと集計され、一般的なKOSPI市場平均(217.0トン/10億ウォン)より57.4%も低くなった。漸進的な削減を目標としたK-CTB指数も129.4トン/10億ウォンと、40.3%の高い削減率を示した。
年間500トン以上の温室効果ガスを排出していた高排出企業の割合も、従来の8.6%からK-PABでは2.3%へと大幅に減少した。汚染企業の株式比率を減らし、炭素削減転換を先導する企業の比率を増やすことで、投資資金が脱炭素企業へ流れるように誘導されたのである。
収益率の面でも市場の長年の偏見を覆した。環境配慮基準を満たすために高炭素の大型株を外すと、株式の収益率が低下するのではないかという懸念は少なくなかった。しかし、2015年10月から2025年5月までの過去10年間の実際の株価データに基づき、2つの指数を仮想運用した結果、K-PABの累積収益率はKOSPI市場平均よりむしろ5.6%ポイント高く、K-CTBも4.6%ポイント上回った。KOSPI指数との週次収益率の差を示す乖離度標準偏差も、K-PABが0.17、K-CTBが0.14の水準にとどまった。市場全体の流れを揺らぎなく安定的に追従しながらも、環境のために炭素を半分以上削減する制約を設けても、投資収益率を犠牲にする必要がないことが数字で証明されたわけだ。
ミン・ジュンギ・チーム長は「このような指数を投資に活用すれば、高炭素から低炭素へと資本が再配分される効果が期待できる」と説明した。ただし、ミン・チーム長は「韓国は製造業の割合が大きく、産業構造も化石燃料への依存度が高い」とし、「指数を構成する際、高炭素製造業を一律に市場から排除するのではなく、企業の技術革新と転換努力を定量的に評価し奨励する方向へ指数を発展させていかなければならない」と提言した。
「融資中心」のグリーン金融を超えるアジア各国の事例を共有
指数の実効性を高めるためには、国内グリーン金融の構造的な限界を指摘しなければならないという議論が続いた。座長を務めたNHアムンディ資産運用のチェ・ヨンファンESGチーム長は、現在、国内のグリーン金融が融資に過度に偏っていると診断した。国内のグリーン・気候金融市場規模は約1081兆ウォンに達するが、そのうち銀行の融資(与信)の割合が約61%に達しており、株式などの民間資本市場への資金供給が不足しているという指摘だ。
チェ・ヨンファン座長は「既存の融資中心の構造を超え、株式市場に気候資本を流入させる上で、K-PABとK-CTBの研究は重要な道しるべを提示した」とし、「企業バリューアッププログラムと気候リスク管理、機関投資家のスチュワードシップ・コード(株主として企業の意思決定に積極的に参加し責任を果たすよう誘導する自律指針)を連動させ、企業価値を高めるべきだ」と語った。
海外の機関投資家らは、国内企業が単なる目標宣言を超え、実際に投資可能な事業計画を提示しなければならないと強調した。L&Gインベストメント・マネジメントでグローバル投資スチュワードシップの共同総括を務めるトリスタ・チェン氏は、シンガポール金融管理局(MAS)の持続可能金融協会(SSFA)の事例を挙げ、当局と金融機関、企業間の共通言語(タクソノミー)構築の重要性を説明した。チェン総括は「アジアの転換のために数兆ドルの資本が必要だと言われているが、投資家の観点から不足しているのは資本ではなく、実行に対する信頼だ」と指摘した。彼は「韓国企業の削減宣言とリスク評価はあくまで始まりに過ぎず、その評価が実際の事業戦略や設備投資計画へとどのように具体化されるかが核心」とし、「履行に対する信頼が形成された時、グローバル資本が動くはずだ」と付け加えた。
高炭素製造業の割合が高いアジア主要国の気候金融推進事例も重点的に取り上げられた。中国北京金融緑色発展研究院(IFS)の馬駿院長は、世界全体の炭素排出量の約31%を占める中国の転換金融システムを紹介した。馬駿院長は、2016年のグリーン金融指針発表以降10年間で約7兆ドルに達する世界最大規模のグリーン融資・債券市場を構築した経験をもとに、最近では鉄鋼、セメント、石油化学など11の高炭素排出業種を網羅する中央銀行レベルの「転換金融タクソノミー」を構築し、20余りの地方政府と共に商業的な転換プロジェクトを推進中だと説明した。
続いて、アムンディ資産運用日本支社のヤス・イワナガ最高気候リスク責任者(CRIO)は、2050年のカーボンニュートラル達成に向けて今後10年間で官民合同で150兆円(約1兆ドル)を投入する日本の「GX(グリーントランスフォーメーション)戦略」を共有した。イワナガCRIOは、経済産業省(METI)と金融庁(FSA)が共同開発したガイドラインに基づき、日本政府が2024年初頭に世界で初めて4兆2000億円(約28兆ウォン)規模の国債形式の「気候転換債(GX国債)」を発行しており、調達資金の相当数を民間企業の脱炭素R&Dや革新技術支援に配分していると伝えた。これは、韓国が課題としている高炭素産業の転換と株式・債券インフラの拡張に有用な政策的示唆を提供した。
この日、現場では市場の信頼を構築するために政策および開示インフラの重要性が強調された。開会の挨拶に立った韓国会計基準院のクァク・ビョンジン院長は、「今年2月の韓国持続可能性開示基準(KSSB)公表と、7月の金融委員会の開示ロードマップ発表により、韓国は持続可能性開示の元年を迎えた」とし、「国家削減目標(NDC)達成に必要な資本が適時に転換投資へ流れるための出発点は、信頼できる開示情報だ」と述べた。さらに「制度導入の初期にはすべての数値が完璧であることは難しいため、今は数字の完成度そのものよりも、企業が仮定とデータの限界をどれだけ透明に明らかにし、品質を改善していこうとしているかに注目すべきだ」と付け加えた。