[비즈한국] 韓国ゲーム業界の「孝行息子」たちが働きすぎている。リネージュ、メイプルストーリー、ダンジョン&ファイターのように、リリースから20年前後経過したゲームが依然として主要ゲーム会社の業績を支えており、これらに続く新しい看板IPはなかなか生まれていない。
一方、中国のゲーム会社は「原神」を皮切りに、新しいIPを相次いでグローバルヒット作へと育て上げ、影響力を広げている。長寿IPの寿命を延ばすだけでは成長に限界があるだけに、国内のゲーム会社にとっても「何を新しく作り出すのか」が、より重要な課題として浮上している。
韓国コンテンツ振興院によると、国内のゲーム利用率は2022年の74.4%から昨年は50.2%へと、3年間で約24%ポイント低下した。前年と比較しても9.7%ポイント減少している。ゲームをやめた利用者の10人中8人ほどは、代替の余暇活動として、長時間没入する必要のないオンライン動画配信サービス(OTT)、テレビ、映画、アニメーションなどを選んでいることがわかった。
主要ゲーム会社の企業価値も大きく低下した。国内ゲーム会社で時価総額1位のKRAFTON(クラフトン)は、1日の終値19万9700円を基準に8兆9491億ウォンを記録した。昨年17兆ウォン台まで上昇した時価総額が、現在は9兆ウォンを下回っている。同じ期間、Netmarble(ネットマーブル)も5兆ウォン台だった時価総額が、1日時点で2兆9022億ウォンへと40%以上減少した。
SHIFT UP(シフトアップ)は、昨年4兆ウォンを上回っていた時価総額が1兆8033億ウォンまで下がった。メリッツ証券は2日、短期的な業績不振や来年の株価上昇材料の欠如などを理由に、SHIFT UPの目標株価を引き下げた。PEARL ABYSS(パールアビス)も、新作「紅の砂漠」リリース後の販売実績に対する市場の期待値が低下し、後続コンテンツの空白に対する懸念が重なり、株価が弱含みとなった。
ゲーム会社ごとに株価下落の理由は異なるが、新作の成果と次期成長エンジンに対する不確実性が共通の課題として挙げられる。ゲームは開発に数年かかるため、主力IPが少なければ、既存ゲームの売上が減少したり新作のリリースが遅延したりした際に、業績の空白が大きくなる可能性があるからだ。
20年前のIPが依然として「看板」…大手ゲーム会社不在のG-STAR
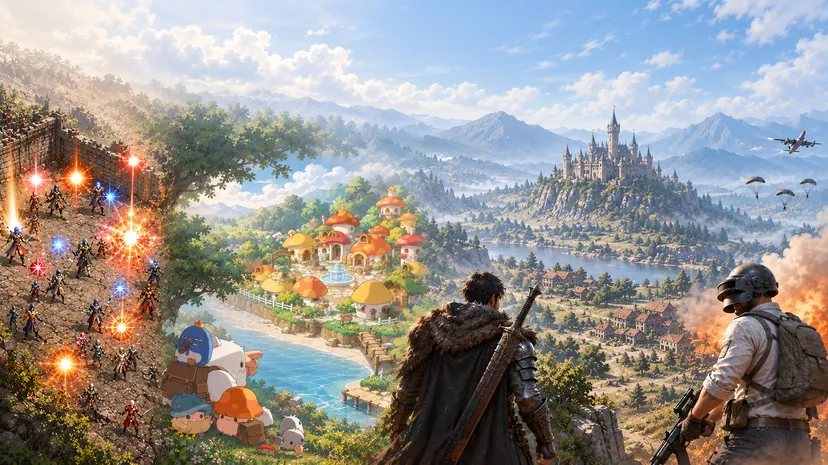
国内主要ゲーム会社の業績を支える代表的なIPの多くは、リリースから10年以上が経過している。NCソフトの「リネージュ」は1998年に初めて登場し、今年で28年目だ。ネクソンの「メイプルストーリー」は2003年、「ダンジョン&ファイター」は2005年にサービスを開始した。PEARL ABYSSの「黒い砂漠」も2014年、KRAFTONの「バトルグラウンド」は2017年に初めてリリースされた。
ゲーム会社は、これらのIPをモバイルや他のプラットフォームに移植したり、後続作を投入したりすることで寿命を延ばしてきた。リネージュは「リネージュM」「リネージュ2M」「リネージュW」などに拡張され、ネクソンもメイプルストーリーとダンジョン&ファイターのIPを活用した新作を絶えず発表した。KRAFTONも同様に、バトルグラウンドIPをモバイルなどで拡張した。これらの長寿IPは、リリースから数十年が経過した現在でも、各社の主要な成長軸となっている。その一方で、別の源泉IPを新しい成長軸として育て上げる事例は相対的に不振な状態だ。
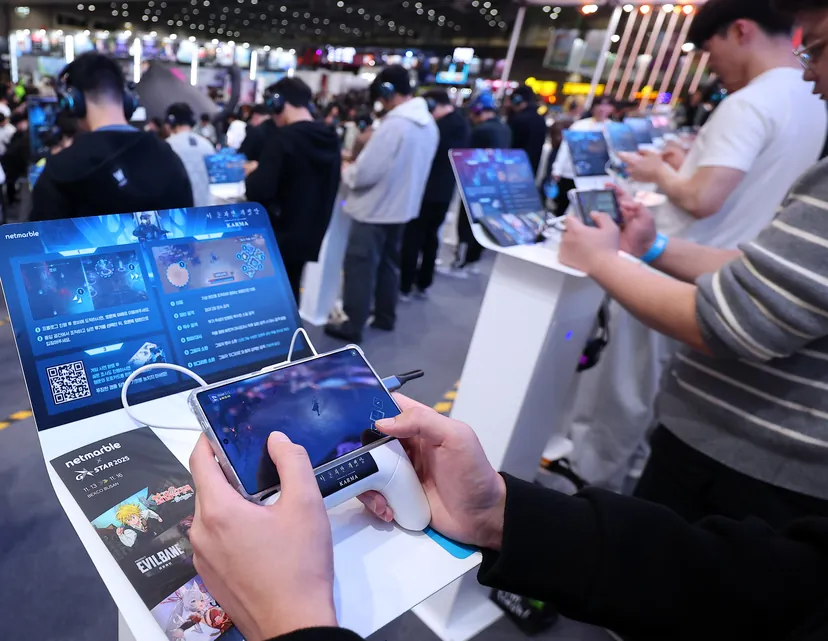
国内最大のゲーム展示会「G-STAR(ジースター)」でも、こうした状況が露呈している。今年のメインスポンサーは、初めて非ゲーム企業であるAI企業のWrtn Technologies(リートゥンテクノロジーズ)が務めた。一方で、大手ゲーム会社のネクソン、ネットマーブル、NCソフトはイベントに参加しない見通しだ。これに対し、G-STAR組織委員長のカン・シンチョル韓国ゲーム産業協会長は「大手ゲーム会社にとっても、G-STARで見せるべき新作自体が多くない状況だ」と明かした。
新IPを出しても「看板」になるのは困難
国内主要ゲーム会社も新しいIPの確保に乗り出したが、既存の看板作品に続く新たなヒット作を生み出した事例は稀だ。KRAFTONは、バトルグラウンド以外のIPを確保するために、自社開発だけでなく海外開発会社の買収や持分投資を拡大した。2022年に買収したストライキング・ディスタンス・スタジオを通じて新規IP「カリストプロトコル」をリリースしたが、販売実績が期待に及ばず人員を削減した。2023年に発表したモバイル戦略ゲーム「ディフェンスダービー」とターン制戦略ゲーム「ムーンブレイカー」も、バトルグラウンドに続く主力作には育たなかった。
KRAFTONは昨年から、新規IP確保戦略を再び強化した。今後5年間、自社制作への投資を拡大し、パブリッシング規模を増やして、バトルグラウンドに続く「ビッグ・フランチャイズIP」を確保するという計画だ。来年には新規IPを中心に新作5種を発表する。
PEARL ABYSSは黒い砂漠以降、新規IP開発に乗り出したが、リリースまでかなりの時間がかかっている。2019年に初公開した「ドケビ(DokeV)」と「プラン8(Plan 8)」は、7年が経過した現在まで後続作がリリースされていない。今年3月、黒い砂漠以来の新しいIPである「紅の砂漠」を実際に市場に送り出すことには成功したが、後続コンテンツの日程は遅延している。最初のDLC(ダウンロードコンテンツ)である「未知の旅」は、当初今月16日リリースの予定だったが、完成度と安定性を理由に2週間延期された。
中国ゲーム会社、グローバルヒットが相次ぐ…海外投資も拡大
一方、同期間に中国のゲーム会社は、新しいIPを前面に押し出してグローバル市場で存在感を高めた。HoYoverse(ホヨバース)は2020年に「原神」をグローバルヒット作に育て上げたことに続き、「崩壊:スターレイル」、「ゼンレスゾーンゼロ」など新しいIPを次々とリリースした。KURO GAMESの「鳴潮」、NetEase(ネットイース)の「燕雲十六声」なども、中国内需市場を超えて海外市場へと領域を広げた。
中国のゲーム会社は、海外投資や買収を通じてもIPと開発能力を確保している。Kingnet(キングネット)は、国内ゲーム会社WEMADE(ウィメイド)の経営権買収を推進中のNeoPulseコンソーシアムに参加し、約4000億ウォンを投資することにした。NeoPulseは今年6月、パク・クァンホWEMADE議長が保有する持分39.33%を9200億ウォンで買収する契約を締結しており、既存の保有持分を合わせてWEMADE持分40.25%を確保する予定だ。
中国ゲーム会社のグローバル影響力が強まる中、国内ゲーム会社には新しいIPを持続的に確保することが課題として挙げられる。キウム証券のキム・ジング研究委員は「国内ゲーム会社が全世界の利用者にアピールできるIPを多様に構築し、年間業績の可視性と成長性を確保してこそ、現在国内ゲーム業界が直面しているマルチプル・デレーティング(評価倍率の引き下げ)現象を解決できると判断する」と分析した。
業界では、中国のゲーム会社と資本や開発人員の規模で真っ向勝負するよりも、差別化されたIPを作ることが重要だという声も出ている。あるゲーム会社の関係者は「中国はゲーム一つに数百、数千人の人員が投入されるほど、莫大な資本力を基盤にゲームを制作する。国内ゲーム会社はリソースの量と質で正面対決するよりも、企画段階からそのIPだけが提供できる特別な体験とは何かを深く考えるべきだ」と述べた。また「他のゲームの成功方式を追うよりも、ユーザーが離脱しにくい独自の強みを持ったIPを作ることが重要だ」と強調した。