

[비즈한국] 物価が急激に上昇すれば中央銀行は金利を引き上げる。景気が悪化すれば逆に金利を下げる。今ではお馴染みの経済政策だが、一つの疑問は残ったままだ。金利を上げたからといって、人々は必ず消費を減らすだろうか。金利を下げれば、企業はすぐに投資を増やすだろうか。現実はそう単純ではない。家を買おうとする人は、今の金利だけを見るのではなく、将来の金利がどうなるかも考える。企業も同様に、今年の売上だけを見て工場を建てるわけではない。来年の景気が良くなるか、物価がさらに上がるか、金利が再び上昇するかを総合的に判断する。
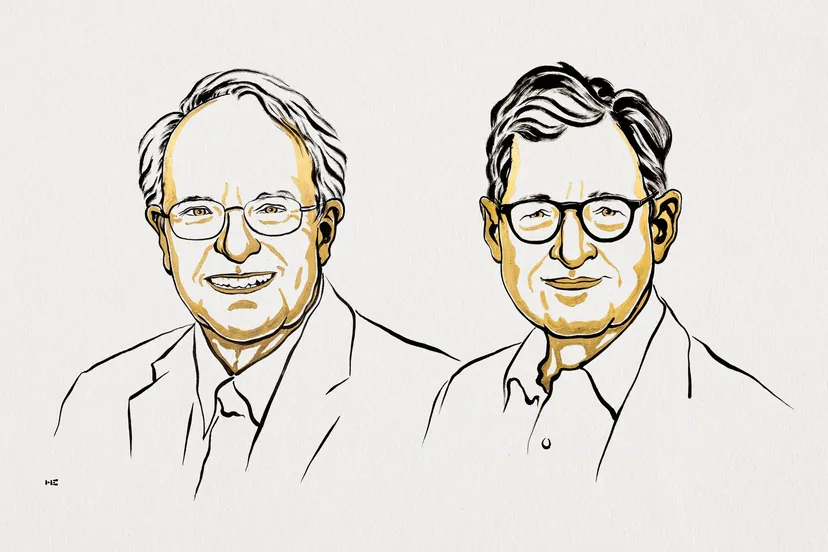
2026年のノーベル経済学賞は、まさにこの問題に切り込んだ経済学者たちに贈られた。スウェーデン王立科学アカデミーは12日、ロバート・ホール(スタンフォード大学名誉教授)とマイケル・ウッドフォード(コロンビア大学教授)を今年の受賞者に選定した。授賞理由は「マクロ経済安定化のためのミクロ経済学的基礎(microeconomic foundations of macroeconomic stabilisation)」を構築した功績だ。ノーベル委員会は、二人の研究を通じて景気安定化政策を分析する新しいマクロ経済モデルが発展し、各国の中央銀行と政府が現在利用している政策モデルの理論的土台が築かれたと評価した。
簡単に言えば、二人の経済学者は、巨大な経済を動かす「平均的な数値」の裏側に、人間と企業の選択を組み込んだ。過去のマクロ経済モデルでは、所得に応じて消費がどれだけ増えるか、金利が上がれば投資がどれだけ減るかなどを統計的に推定し、それを一つの数式で結びつけることが多かった。問題は、政策が変われば人々の行動も変わるという点にあった。政府が特定の政策を継続すると予想すれば、家計や企業はその政策を先読みして行動する。過去の相関関係が将来もそのまま維持される保証はないのだ。
景気後退が終わっても失業率が下がらない理由
ロバート・ホールの研究は、特に労働市場と景気後退の理解に大きな影響を与えた。景気が悪化すると企業は採用を減らす。一部の企業は人員を削減する。こうして失業者は増えるが、景気が良くなったからといって、彼らがすぐに新しい仕事を見つけられるわけではない。自分に合った職を探すには時間がかかり、企業側も適任者を探すためにコストと時間が必要だからだ。ホールは、このように人間と仕事がマッチングする過程そのものが経済にとって非常に重要だと考えた。
例えば、景気後退によって企業が一斉に採用を中断すれば、単にその瞬間の失業率が上がるだけではない。職務経験を積めない若者が増え、企業も必要な人材を確保できなくなる。経済が回復しても、こうした問題はしばらく残る可能性がある。だからこそ、景気後退を防ぐ政策は、単に今年の成長率を押し上げるだけでなく、仕事と人とのつながりが断たれるのを防ぐ役割も果たすのである。
マイケル・ウッドフォードの研究は、今日の中央銀行の政策とより直接的に結びついている。ウッドフォードが強調したのは「人々の予想(期待)」だ。例えば、中央銀行が基準金利を4%に維持しているとしよう。しかし人々が「数か月後には金利が大幅に下がるはずだ」と信じれば、銀行の貸出金利や市場金利が先に下落することがある。人々は住宅や車の購入を前倒しにするかもしれず、企業も投資を増やす可能性がある。
逆もまた然りだ。中央銀行が金利を少し下げたとしても、市場が「物価が再び上がればすぐに利上げするだろう」と見越せば、消費や投資は大きく増えない可能性がある。このため、今日の金融市場は中央銀行が金利を上げたか下げたかだけを見ているのではない。中央銀行総裁がどのような発言をしたか、今後どのように金利を動かすと説明したかまで注視している。中央銀行の記者会見の一言で株価や債券価格が動くのも、同じ理由からだ。
物価は動いても値札がなかなか変わらない理由
二人の研究は、その後の現代経済学の代表的な分析枠組みである「ニューケインジアン経済学」の発展につながった。この理論の出発点は意外にも単純だ。「現実には価格や賃金はすぐには変わらない」という事実である。小麦粉が値上がりしたからといって、パン屋が翌日にすぐパンの価格を上げるわけではない。競合他社の価格も確認しなければならないし、客がどう反応するかも考えなければならない。賃金も同様だ。景気が悪化したからといって、会社が翌月から即座に従業員の給与を20%カットすることは困難である。
このように価格や賃金が緩やかにしか動かないため、中央銀行が金利を変えると、物価だけでなく消費、投資、雇用にも影響が及ぶ。経済学者はこれを利用して、利上げを行った場合に数か月後に消費がどれだけ減るか、企業投資がどれだけ萎縮するか、物価がいつ頃下がり始めるかを計算する。今日、世界各国の中央銀行が金利を決定する際に用いる経済予測モデルにも、こうした考え方が組み込まれている。
今回のノーベル経済学賞が注目される理由は、二人の学者の研究が今の世界経済の状況と直結しているからだ。ここ数年、中央銀行は非常に難しい選択を迫られてきた。新型コロナウイルス以降、物価は急騰したが、その原因は一つではなかった。消費の急増もあれば、工場稼働停止や物流の混乱による供給不足も影響していた。さらにエネルギー価格の上昇も重なった。
すべて「物価上昇」という形で現れたが、原因は異なっていた。人々が金を使いすぎて物価が上がったのであれば、利上げで消費を抑制する政策は効果を発揮する。しかし、石油価格の急騰や供給網の断絶が原因であれば、利上げをしたからといって石油の生産が増えたり物流が正常化したりするわけではない。むしろ、利上げをしすぎると物価は抑えられず、企業投資と雇用だけが萎縮する恐れがある。そのため、中央銀行は今や物価上昇率という数値一つを見るのではなく、なぜ物価が上がったのかをセットで判断しなければならない。
今回の受賞が特に目を引くのは、米国で中央銀行の独立性をめぐる論争が続いている時期に出たという点だ。トランプ大統領はFRB(連邦準備制度理事会)に対し繰り返し利下げを要求し、FRB関係者をめぐる政治的圧力も続いている。もちろん、ノーベル委員会が特定の政治家を標的にして受賞者を選んだという根拠はない。ただ、ホールとウッドフォードの研究が投げかけるメッセージは、現在の米国の状況と奇妙に重なる。
特にウッドフォードが強調したのは、中央銀行が単に金利を動かす機関ではなく、市場の期待と信頼を管理する機関だという点だ。政治的要求に従って利下げをしたからといって、必ずしも経済が良くなるわけではない。むしろ、人々が「中央銀行は物価よりも政治権力の要求を重要視している」と信じ始めれば、インフレ期待が高まり、長期金利が上昇するなど、正反対の結果を招きかねない。中央銀行の独立性が単なる制度的な原則ではなく、金融政策の効果を決定づける条件になっているのである。
物価を決めるのは結局、金利ではなく「人々の信頼」
問題をさらに複雑にするのは人々の期待だ。物価がしばらく高止まりすると、人々は「これからも物価が上がり続けるだろう」と考え始める。労働者は賃上げを要求し、企業は将来の原材料費や人件費高騰を見越して、製品価格をあらかじめ引き上げるかもしれない。そうなれば、一時的な物価上昇が実際に長期間続くことになりかねない。
中央銀行が物価を抑制する意志を繰り返し強調するのもこのためだ。実際に金利を動かすことと同じくらい、人々が「将来は物価が安定する」と信じ込ませることが重要なのだ。ウッドフォードの研究が今もなお重要な理由はここにある。
もちろん、二人の学者の理論がすべての経済問題を完璧に説明できるわけではない。2008年の世界金融危機の際には、銀行や金融市場のリスクを十分に反映できていなかったという批判も受けた。コロナ禍以降は、供給網の崩壊や資産格差のように、従来の経済モデルでは十分に説明できない問題も浮上している。しかし現代経済学は、この枠組みを捨てたわけではなく、絶えず補完してきた。金融市場や家計債務、所得格差、供給網問題などを既存モデルに追加しながら、より現実に近い経済モデルを作り上げているのだ。
今回のノーベル経済学賞が投げかけるメッセージもシンプルだ。経済には「金利を上げれば物価が下がる」といった絶対的な公式は存在しないということだ。中央銀行が金利を動かせば、人々はその理由を考える。企業も今後の景気を予測して投資の可否を決定する。金融市場は次なる政策を先読みする。その結果が、また消費と投資、雇用と物価を動かす。
ホールとウッドフォードの最大の功績はここにある。経済政策に対する問いを「金利をどれだけ上げるべきか」から「金利を上げたとき、人間と企業はどう動くか」へと変えたことだ。物価を抑えつつ景気後退を回避しなければならない現在、世界経済においてこの問いは、依然として中央銀行が解かなければならない最も難解な宿題である。