

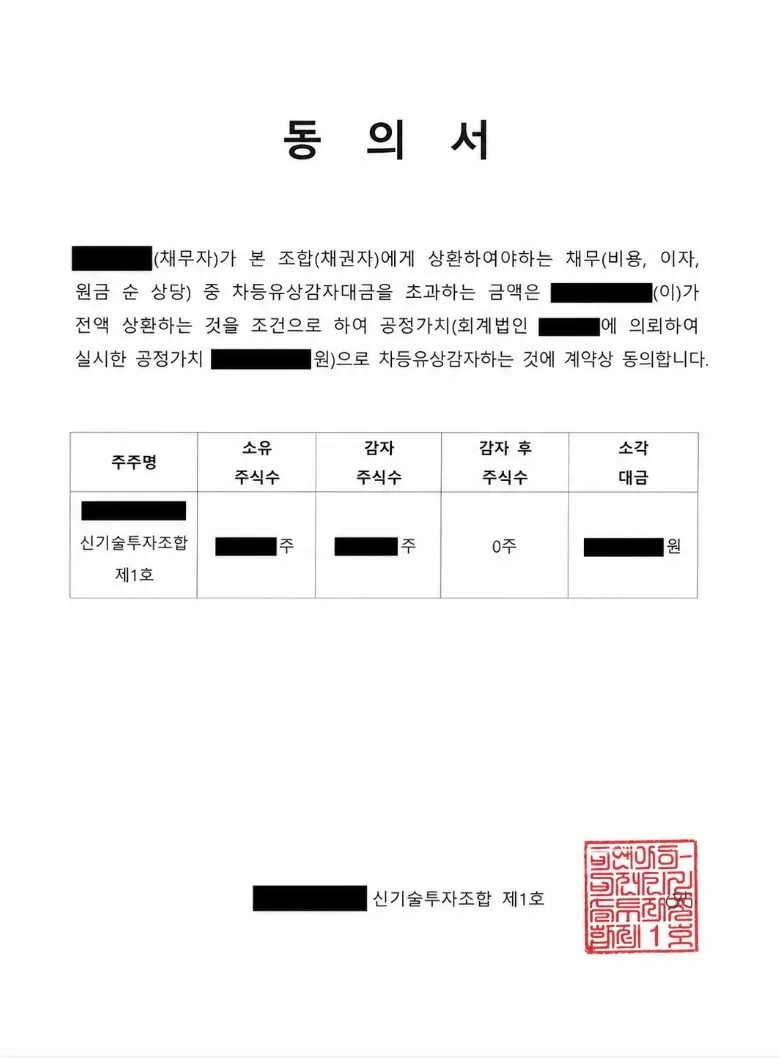
[비즈한국] OGQのシン・チョルホ代表と投資家との間で8ヶ月以上続いていた120億ウォン規模の紛争に、ついに解決の糸口が見え始めた。KB証券とハナ証券がLP(有限責任組合員)として参加する投資組合側が、OGQに減資同意書を送付したためだ。投資金を返還する方法はあったものの、実行に必要な同意が得られず膠着していた状況下で、初めて実質的な手続きが動き出したという点で注目される。
シン代表は28日、SNSを通じて「8ヶ月ぶりにKB証券・ハナ証券をLPとする投資会社から減資同意書が届いた。ようやく問題を解決できるようになった」と明かした。ただし、投資家側がシン代表の経営権株式や不動産、給与、退職金などに対して行っている強制執行は、まだ中止されていない模様だ。
この事件は、2021年にOGQがゲッティイメージズ・コリアの買収のために投資会社から90億ウォンを誘致したことから始まった。買収が白紙撤回された後、投資家は会社ではなく投資契約上の「利害関係人」であるシン代表個人に対し、投資金の返還を求めた。
今年4月、大法院で投資家側の勝訴が確定したことで、シン代表は元本と年利12%の利子を合わせた約120億ウォンを支払う責任を負うことになった。裁判所はこれを従来の意味での連帯保証ではなく、シン代表が投資契約に基づいて負う別途の支払い義務であると判断した。
しかし、シン代表側によると、投資元本の90億ウォンは現在もOGQに残っている。シン代表はこれを解決するため、会社が投資家の種類株式を外部評価による公正価値(約94億2500万ウォン)で取得・消却し、判決金額との差額である約23億7000万ウォンについては自身の株式を担保に責任を負うという案を提示した。
問題は、減資と株式処分の両方ともシン代表一人では決定できない点だった。投資契約上の同意手続きと会社の意思決定が必要な一方、投資家側の裁判所による強制執行は、株主の同意なしに可能だった。自ら資産を処分して返済することは難しいが、債権者が強制的に売却できるという構造だったわけだ。
今回、実際に減資同意書が伝達されたことで、8ヶ月間行き詰まっていた解決手続きにおける重要な関門の一つを突破することとなった。
大統領・国会まで発展した「迂回連帯保証」論争
OGQ事件は、単なる一企業の投資紛争を超え、ベンチャー投資契約において創業者に課せられる個人責任問題へと拡散した。政府が政策金融を中心に連帯保証を廃止したが、利害関係人条項や株式買取請求権、別途の支払い義務を利用すれば、会社の負うリスクが事実上、創業者個人に移転され得ると指摘されている。
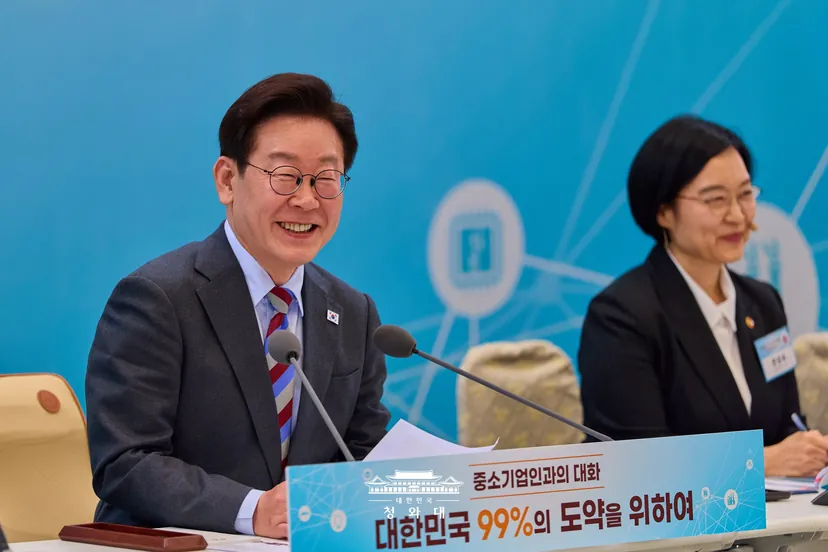
イ・ジェミョン大統領も今年3月20日、大統領府迎賓館で開かれた「中小企業人との対話」で、中小・創業企業が不合理な負担を負う問題に触れ、制度改善の必要性を強調した。特に、創業者の再起を阻む連帯保証のような慣行は廃止の方向に政策が進められているだけに、形式だけを変えて個人に責任を押し付ける構造が残っていないか検討する必要があると問題意識を示した。
OGQ事件は、今年の国会でも直接取り上げられた。去る7月29日、国会政務委員会において民主党のミン・ビョンドク議員はOGQの事例を挙げ、KB証券やハナ証券など金融会社の役割を問題視した。これに対し、イ・オグォン金融委員長は、利害関係人に対する連帯責任賦課の禁止が今年3月から施行されているとし、事案を精査する意向を示した。
民主党のキム・ハンギュ議員も去る12日、OGQ事件に言及し「創業者個人が不当に借金を背負うことがないよう制度を改善する」と発表した。キム議員室は、明示的な連帯保証だけでなく、別途の支払い義務や株式買取請求権など、他の契約形式で会社のリスクを創業者に転嫁するいわゆる「迂回連帯保証」まで制限する内容の法改正を推進している。
このように金融当局と国会の関心が高まる中、長期間膠着状態にあった減資手続きが、実際に同意書を伝達する段階まで進展した。関係当局の関心が今回の決定に直接的な影響を与えたと断定することはできないが、OGQの問題が制度的な論争にまで発展した後に交渉が具体化した点は注視すべき点である。
減資の道は開かれたが、強制売却は継続
減資同意書が届いたからといって紛争が終わったわけではない。実際の減資には、社内の意思決定や他の株主の同意など、追加の手続きが残っている。
最大の変数は強制執行だ。シン代表によると、投資家側は減資同意書を送りつつも、経営権株式や住居、給与、退職金などに対する強制売却・取立手続きを継続している。
シン代表は「投資金は会社にそのまま残っており、公正価値減資によって回収する道が開かれた」とし、「今すぐ強制売却を止めてほしい」と要請した。続いて「株主総会の決議を通じて、この長引く問題を双方の消耗なしに円満に解決することを望む」と語った。
OGQ紛争は今や、投資金を取り戻す方法があるかという問題から、開かれた回収ルートを実際に実行できるかという問題へと移行した。会社には投資元本が残っており、投資組合は減資同意書を送付し、不足分はシン代表が個人的に責任を負うという案も提示されている。
残るは、減資に向けた会社と株主の意思決定、そして投資家側の強制執行停止である。120億ウォンの個人債務と経営権喪失の危機にまで発展したOGQ事態が、強制売却ではなく投資金返還と合意によって収束するのか注目される。