[BizHanKook] サムスン電子の株価が12万ウォン台だった時、ある専門家に買ってもよいか尋ねた。「10万ウォンでも高いと思っていたのに、12万ウォンはどうか」という趣旨の答えが返ってきた。購入をためらっている間に株価は上がり続け、結局今年22万ウォン台で買った。その後、株価は場中に37万ウォン台まで上昇したが、最近また22万ウォン台まで下がった。
同じ価格を見る心境は複雑だ。12万ウォンを思い浮かべれば高く、37万ウォンを記憶すれば安い。しかし、どちらも現在の価値を説明する十分な根拠にはならない。私がいくらで買おうが、株価がどこまで上がろうが、会社がこれから稼ぐ金額が変わるわけではない。22万ウォンが高いか安いかは、今の利益の見通しを基準に判断しなければならない。
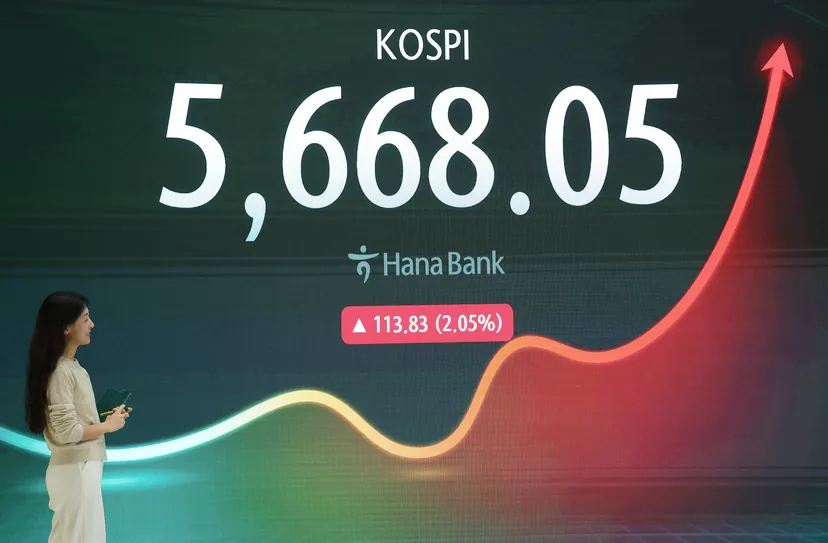
先週末のニューヨーク株式市場は、「これから稼ぐお金」に対する不安を露呈した。現地時間10月30日、インテルの株価は28.58%、ナスダック指数は2.86%、フィラデルフィア半導体指数は7.20%下落した。インテルとアマゾンの決算発表後、莫大なAI投資が十分な収益につながるのかという懸念が高まった。国内の半導体投資家にとっても他人事ではない。
今回の衝撃を、単にAI需要が消えたという懸念だけで読み解くのは難しい。インテルはPC市場の不振が来年上半期まで続くと見通しながらも、サーバー用CPUの需要は強いと説明した。工場事故による生産の支障も業績見通しを圧迫した。インテルの株価下落には、事業別の需要の差と生産問題、高まった市場の期待が混ざり合っている。インテルの不振を根拠に、サムスン電子の業績も悪化すると断定することはできない。
それでも今回の売りが投げかけた問いは、AIを活用する企業が投資金をどれだけ早く回収できるかだ。データセンターを建設する企業の支出は、半導体供給業者の売上になる。しかし、購入者がその支出を耐え続けられなければ、注文も続かない。サムスン電子の売上を押し上げたAI投資は、顧客企業にとっては大きな支出だ。顧客企業が投資のスピードを緩めれば、サムスン電子への注文にも影響が出る可能性がある。
メモリ価格の上昇はこの連鎖をよく表している。サムスン電子にとってはさらなる販売価格と利益の向上を期待させるものだが、メモリを購入してPCやサーバーを作る企業にとってはコスト負担となる。インテルは、高いメモリコストがPC市場を圧迫していると説明した。価格上昇が供給業者の利益を増やす一方で、最終消費者の購買余力を弱める可能性があるということだ。もちろん、PC市場で表れた負担をAIサーバー需要全体の萎縮とまで拡大解釈する根拠はまだ不足している。
サムスン電子の業績自体は大きく向上した。購入当時に確認できた昨年の第4四半期の営業利益は20兆1000億ウォンだった。今年第3四半期は107兆4000億ウォンと5倍を超えた。会社側はHBM4やサーバー用メモリの販売拡大を説明し、来年もAI投資と供給制約によって業界の好況が続くと見通した。同じ22万ウォンでも、利益を生み出す規模は以前と変わっている。
投資家が価格をつける対象は、今やこの高い利益がどれだけ続くかだ。半導体のように業況によって収益性が大きく動く事業では、一年の利益を長期間繰り返される実績として捉えがちだ。好況期に利益が急増すれば、株価収益率であるPERも低くなる。しかし、その後利益が減れば、株価が変わらなくてもPERは高くなる。最近の好業績で計算した価格の負担と、好況が弱まった後の価格の負担は別物だ。
今回の下落は、AI産業の終焉というよりは、投資回収スピードに対する再評価と見るべきだ。AI事業が成長したとしても、投資家が期待したほど早く十分に利益を出せなければ、株式の評価倍率は低くなる可能性がある。株価を支えていた成長への期待と、実際に稼ぐスピードとの間の隔たりが争点だ。良い産業だという信念だけで、その隔たりを埋めることはできない。
サムスン電子を見る時は、メモリが売れているか、顧客企業が今後もAI投資を続けられるかを確認すべきだ。注文が維持されるならば、株価下落を買いの機会として検討できる。しかし、顧客が投資を減らして注文を先送りにすれば、サムスン電子の利益見通しも変わる。この時、株価が下がったからといって買い増しを続けると、損失がさらに膨らむ恐れがある。
専門家に尋ねる質問も変えなければならない。「今買ってもよいか」という質問だけでは判断の根拠を得にくい。どのような利益を予想して適正価格を算出したのか、顧客企業の投資計画が変わればその価格はどれくらい下がるのかを尋ねるべきだ。
サムスン電子が再び22万ウォン台に戻ってきた。今回の下落だけで成長ストーリーが終わったとは思わない。かといって、37万ウォンまで上がったことがあるからといって、無条件に回復すると断言することもできない。今の価格を評価する基準は、現在の利益の持続性だ。漠然とした楽観や恐怖よりも、顧客が使うお金とサムスン電子が稼ぐお金を冷静に評価することが、AI投資への懸念の中で必要な態度だ。