[비즈한국] 電気自動車(EV)用バッテリーの販売回復が予想以上に遅れているサムスンSDIの第3四半期業績予想が、急速に高まっている。エネルギー貯蔵装置(ESS)の販売増加に加え、完成車メーカーの最小購入量未達に伴う補償金が一時的な利益として反映されるとの見通しが出ているためだ。
27日、金融情報企業FnGuideによると、証券会社3社以上が業績予想を発表している企業の中で、サムスンSDIの第3四半期営業利益予想の上昇幅が最も大きかった。サムスンSDIの第3四半期営業利益コンセンサスは、3ヶ月前の148億ウォンから、9月21日時点で1251億ウォンへと8倍以上に高まった。
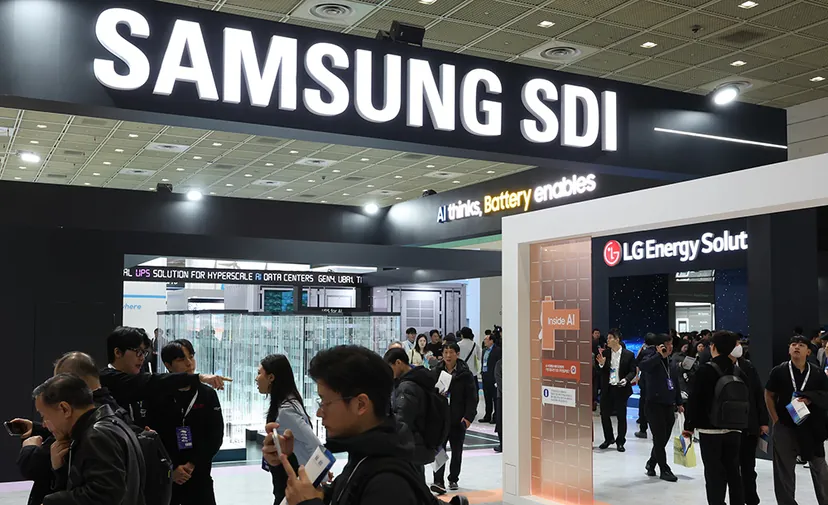
ただし、これはサムスンSDIの営業利益が前四半期比で8倍に増えるという意味ではない。サムスンSDIは前回の第2四半期にすでに2038億ウォンの営業利益を記録している。1251億ウォンという数字は、3ヶ月前に市場が予想していた第3四半期の業績予想値が大幅に上方修正されたことを意味する。
個別の証券会社の中には、第2四半期を上回る業績を予測する場所もある。NH投資証券はサムスンSDIの第3四半期営業利益を2603億ウォン、iM証券は2850億ウォンと予想した。
興味深い点は、EV用バッテリーの販売がまだ本格的に回復していない状況で、利益見通しが高まっていることだ。iM証券は、サムスンSDIの第3四半期の自動車電池売上が前四半期比で約3%減少すると予想した。米スタープラスエナジー(SPE)工場の欧州向け出荷減少などが影響すると見ている。
バッテリーはあまり売れていないのに補償金…「最小購入約定」のパラドックス
証券業界がサムスンSDIの第3四半期業績改善要因として挙げるものの一つが、完成車メーカーから受け取ると予想される補償金だ。
バッテリーメーカーと完成車メーカーが長期の大規模供給契約を締結する際、一定水準以上の購入量を約定する場合がある。実際の購入量が約定した最小量に達しない場合、契約内容に従ってバッテリーメーカーが補償を受け取ることができる。
EV需要が当初の予想ほど伸びずバッテリー販売が減ったが、逆説的に約定量を満たせなかったことによる補償金が、バッテリーメーカーの短期利益を押し上げることになるわけだ。
iM証券は、サムスンSDIの第3四半期業績に、完成車メーカーの最小購入量未達に伴う補償金が反映されると予想した。これを含め、第3四半期の売上を約4兆1000億ウォン、営業利益を2850億ウォンと見込んだ。
ただし、サムスンSDIがどの完成車メーカーと最小購入約定を結んでいるのか、実際の補償金がいくらなのか等は公開されていない。最小購入量未達補償金は、現時点では証券会社の推測である。
NH投資証券は別の一時的利益も予想した。サムスンSDIがゼネラルモーターズ(GM)と推進していた米国バッテリー合弁事業の構造を整理し、サムスンSDI単独所有に転換する過程で、約1500億ウォンの補償金が第3四半期に反映されると推定した。
サムスンSDIとGMの関係が完全に終わるわけではない。サムスンSDIは8月、GMが保有するバッテリー合弁法人「シナジー・セルズ(Synergy Cells)」の株式49.99%を全量買収することにした。合弁法人がなくなるのではなく、サムスンSDIの100%子会社に変わる構造だ。
両社は同時に、次世代EV用角型バッテリーの共同開発協約も締結した。合弁生産は終了するが、研究開発協力は続くことになる。
シナジー・セルズは、米インディアナ州ニューカーライルに建設中の年産27GWh規模のバッテリー工場だ。当初はGMのEV用バッテリーを生産するために推進されたが、EV市場の成長が予想を下回る中で事業構造が変更された。
サムスンSDIは株式買収完了後、この工場を北米初の単独大型バッテリー生産拠点として活用する計画だ。初期にはESS用バッテリーを生産し、将来的にはGMと共同開発するEV用角型バッテリーの生産にも活用できる。
昨年第3四半期の5913億ウォンの赤字から今年は黒字へ
サムスンSDIは、わずか1年前まではEVキャズム(一時的な需要の停滞)の直撃を受けていた。
昨年の第3四半期、サムスンSDIは売上3兆518億ウォン、営業損失5913億ウォンを記録した。バッテリー部門だけで6301億ウォンの営業損失が発生した。EV用バッテリーの販売不振が業績悪化の主要因だった。
今年に入ってからは赤字幅が急速に縮小した。第1四半期の売上は3兆5764億ウォン、営業損失は1556億ウォンだった。ESSや無停電電源装置(UPS)、バッテリーバックアップユニット(BBU)などの非EV製品の販売が業績改善に寄与した。
第2四半期には営業利益2038億ウォンを記録し、7四半期ぶりに黒字へ転換した。上半期の累積営業利益も482億ウォンで黒字となった。
ただし、第2四半期の業績には米国の先端製造生産税額控除(AMPC)1077億ウォンや関税還付など、政策・一時的な効果が含まれている。これを差し引いてもサムスンSDIは第2四半期に黒字を出したが、数字だけで本業の完全な回復を判断するのは時期尚早だ。
第3四半期にも補償金が業績に反映されると予想されるため、実際の事業改善と一時的な効果を区別して見る必要がある。
補償金を除いてもESSは成長…第3四半期の売上32%増の見通し
サムスンSDIの業績改善を「補償金効果」だけで説明しにくい理由もある。ESS事業が実際に成長しているからだ。
iM証券は、サムスンSDIの第3四半期のESS売上が前四半期比で約32%増加すると予想した。国内の中央契約市場プロジェクトの供給が本格化しているうえ、北米のAIデータセンター拡大に伴う電力貯蔵需要が増えているためだ。
電動工具やAIデータセンター用BBUなどに使われる円筒形バッテリーも、販売増加を受けて黒字へ転換すると予想した。
サムスンSDIもESS事業の拡大を強調している。同社は第2四半期の業績発表で、米国の主要ESS顧客と長期供給契約を締結し、国内の次世代配電網ESSプロジェクトでも受注の成果を上げたと発表した。
特に角型LFP(リン酸鉄リチウム)バッテリーが新しい成長の柱として浮上している。サムスンSDIは、現在確保している角型LFPの受注分だけで、2029年までの予定生産能力の大部分を埋めたと説明した。下半期に受注可能性が高いプロジェクトまで含めると、2028年から生産能力を超える可能性があるため、追加増設も検討中だ。
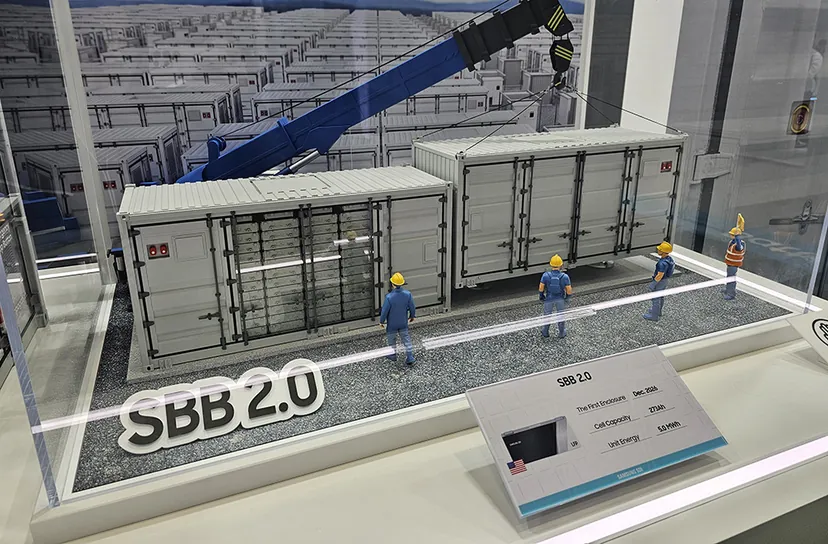
米国では10月からESS用角型LFPセルの量産を開始し、年内に顧客へSBB 2.0の形式で供給する予定だ。シナジー・セルズの工場もサムスンSDI単独の生産拠点へと変わったため、今後の北米ESS生産能力も拡大する可能性がある。
NH投資証券もサムスンSDIのESS事業の見通しを引き上げた。年間10GWh規模の追加ESS受注が発生すれば、約1兆1000億ウォンの売上と5400億ウォンの営業利益増加効果があると推算した。
EVの不振は依然として…「補償金効果」が消えた後が正念場
一方で、EVバッテリー事業の状況はESSほど急速には改善していない。
NH投資証券は、BMWの新車発売を控えた旧型モデルの在庫調整により、サムスンSDIのEV用バッテリー販売が鈍化していると分析した。現代自動車のアイオニック3や起亜EV2などの新規プロジェクトがこれを一部相殺するが、当初会社が提示していた下半期の欧州工場稼働率70%目標の達成は容易ではないと見ている。
iM証券も第3四半期の自動車電池売上が前四半期比で約3%減少すると予想した。一方で、ESS売上は32%増加すると見込んでいる。サムスンSDIの業績改善の軸が、当面はEVからESSへと移動していると解釈できる。
サムスンSDIの実際の事業戦略もこれを反映している。GMとEVバッテリーを生産する予定だったシナジー・セルズを単独所有へ転換した後、初期の生産品をESS用バッテリーに変更することにした。EV市場の成長が予想より遅い一方、AIデータセンターと再生可能エネルギーの拡大を背景にESS需要が急速に増加している状況を反映した決定だ。