[비즈한국] 量子コンピュータの開発競争が続く中、韓国の企業は核心チップの開発に加え、制御・計測機器やシステム統合へと事業領域を広げている。韓国の量子企業SDTは、グローバル量子コンピュータ企業IonQ(アイオンキュ)と協力し、完成型機器の製造・統合能力を確保して市場参入を目指す。自社でチップ技術を開発して先駆的企業と直接競うよりも、制御・計測機器やシステムソフトウェアを供給することでグローバル・サプライチェーンに参加するという戦略だ。
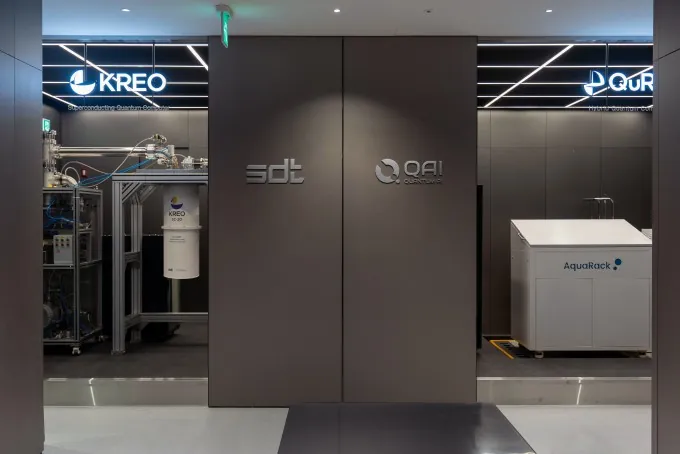
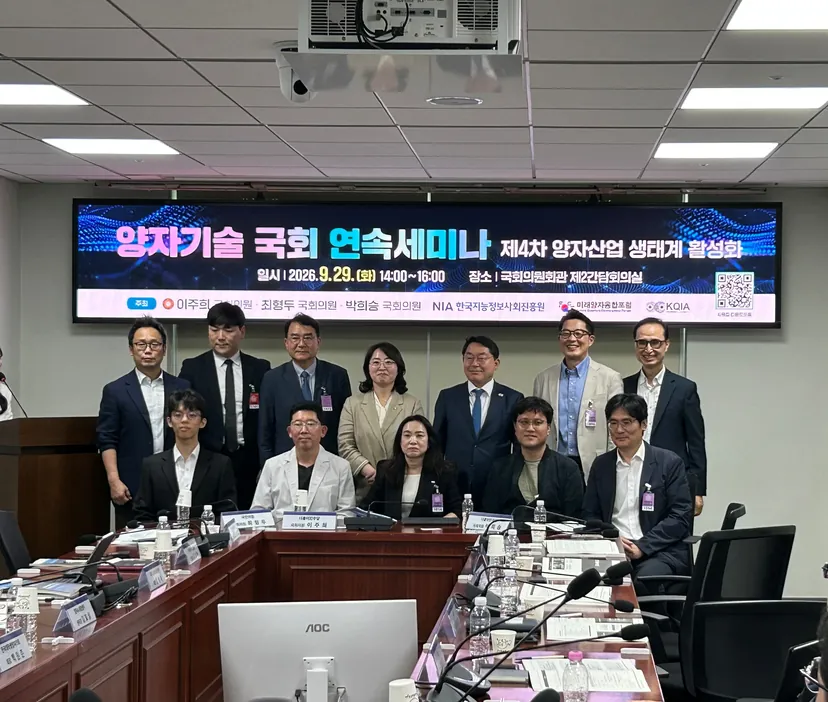
29日に国会で開かれた量子技術連続セミナーに参加したSDTのユン・ジウォン代表は、「制御・計測とシステムソフトウェアの領域を扱いながら、海外企業と協力する方向を見据えている」とし、「主体的な研究は研究機関や大学が担うべき分野だが、(産業として)IBMやIonQと直接競合することは、資本と技術の面で非常に困難だ」と語った。
独自の量子技術研究とは別に、企業が事業を継続するためには、グローバル企業との直接対決よりもサプライチェーン参画を通じた事業化が現実的な道であるとの説明だ。
チップではなくシステムで勝負
量子技術とは、量子力学的特性を活用して情報を処理・測定・通信する技術である。量子コンピュータは従来のコンピュータとは異なる方法で演算を行う装置であり、人工知能(AI)や新薬・素材開発などでの活用可能性が取り沙汰され、産業界の関心を集めている。
量子コンピュータは、演算を担うQPU(量子処理ユニット)だけで動作するわけではない。チップを制御し、演算結果を測定する機器、そしてこれらを統合するソフトウェアが必要となる。SDTはこのうち、制御・計測とシステムソフトウェアを事業基盤とした。ユン代表はGPUを例に挙げ、「GPUチップがあれば良いというわけではなく、HBM(広帯域メモリ)も必要であり、DRAM、マザーボード、冷却技術も欠かせない」とし、「同様に量子コンピュータを作る際にも周辺技術が組み合わさらなければならない」と説明した。
SDTの事業は、標準機器の販売、顧客向けカスタマイズ開発・委託製造、完成型システムの供給に分けられる。個別の機器販売が研究機関や企業を対象としたものだとすれば、完成型システムは一度の契約でより大きな売上を確保できる事業だ。個別機器の価格は1億ウォン未満から2億〜3億ウォン台。完成型量子コンピュータは100億〜200億ウォン、IonQのフラッグシップモデルは500億ウォンに迫る。
SDTがこれまでに調達した投資金は約800億ウォンである。これまで国策プロジェクト17件を遂行し、出演金(補助金)として約122億ウォンを確保した。現在は海外の量子コンピュータ企業主導で、約420億ウォン規模の追加資金調達を完了する段階にある。来年上半期のコスダック(KOSDAQ)上場が目標だ。
亀尾(クミ)に量子「システムファウンドリ」を構築
SDTの事業拡大計画は、22日に発表されたIonQとのパートナーシップにより具体化した。SDTはIonQのアジア太平洋および日本地域における優先製造パートナーの地位を確保した。韓国国内には存在しない量子コンピュータ関連部品・機器の製造拠点を慶尚北道亀尾(クミ)に構築し、後工程やパッケージング、組み立て、システム開発・運用といったサプライチェーンを先制的に準備する計画だ。関連計画は今年末までにまとめ、来年から本格的な設立に乗り出す。投資規模は計750億ウォンである。
最初の供給製品はIonQの256量子ビット機器で、韓国国内の某がんセンターに設立予定のハイブリッド量子・古典データセンターに研究用インフラとして導入される見込みだ。
SDTがIonQの下請けに甘んじるのではないかという見方に対し、ユン代表は「否定的に捉える理由は全くない」とし、グローバル企業のサプライチェーンに参加してシステム統合と製造能力を事業化するというアプローチを強調した。続いて「韓国の主要企業の中にも、最終製品よりもAIデータセンターに必要な部品やサービスを供給しているところが多い」とし、「こうした能力をいち早く確保することが会社の役割だ」と説明した。
売上増加も産業需要は初期段階
韓国の量子産業は売上が発生し始めているが、本格的な成長段階に入った企業はまだ少ない。韓国知能情報社会振興院(NIA)が64の機関を調査した結果、量子関連の売上は2024年の約700億ウォンから2025年には約1000億ウォンへと伸び、今年は約1639億ウォンに達する見通しだ。ただし、韓国の純粋な量子企業は29社で、安定した売上と顧客基盤を備えたスケールアップ企業はまだ存在しないことが把握された。
現時点では需要も研究機関が中心だ。国産量子素材・部品・装置(素部装)の普及事業を通じて、韓国科学技術研究院(KIST)など10箇所前後に韓国製機器が導入された。研究開発の成果を実際の産業需要と結びつけ、リピート購入につなげられるかが課題だ。量子産業の売上は増えているが、民間需要だけで企業が成長するには市場形成段階がまだ初期であるという診断だ。
KIST量子技術活用研究拠点事業団のハン・サンウク団長は、量子分野の人材育成に関し「量子大学院から博士級人材が来年から輩出されるが、国内産業界が彼らを十分に吸収するには限界がある」と指摘した。研究人材の育成だけでなく、企業の採用需要と実務経験をつなぐ基盤が必要だという趣旨だ。
測定・試験インフラの不足も商用化の制約として挙げられた。韓国標準科学研究院(KRISS)のユ・デヒョク研究員は、量子コンピューティング・センシング分野において測定・試験インフラが不足している点を産業化のボトルネックとして指摘した。研究開発から製品化・実証段階へ移行するための基盤拡充が必要だという説明だ。
量子コンピュータの商用化時期への期待は大きいが、実際の需要が伴うかはまだ不透明だ。海外の先駆的企業は2〜3年後の市場成長を見越して投資している状況であり、韓国企業がこの流れに乗るには研究開発を超えた製造能力と顧客の確保が必要だ。SDTとIonQの協力が、韓国量子産業の事業化モデルにつながるかどうかが、この過程で見極められることになるだろう。
NIAセンターのキム・ヨンヒ・センター長は「量子市場は民間が独自で投資するにはリスクが大きい市場」とし、「政府の投資と需要創出が必要だ」と述べた。