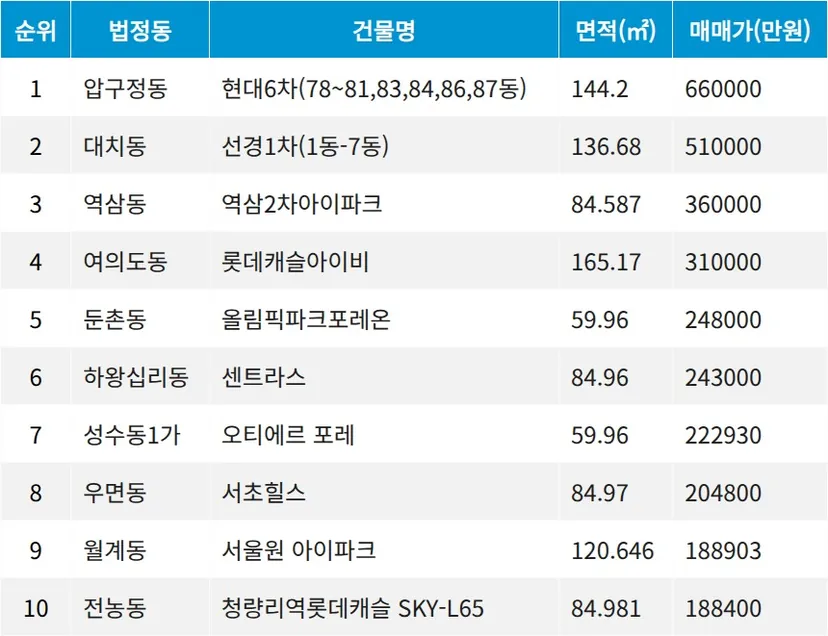
[BizHanKook] ソウル不動産情報広場によると、2026年11月2日8時から11月6日8時までに届け出られたソウル市の居住用不動産実売買を集計した結果、江南(カンナム)圏のマンションが上位を占めた。最高価格は江南区狎鴎亭洞(アックジョンドン)の現代6次マンション専用面積144.20㎡の9階物件で、66億ウォンで売買され、週間実売買価格1位を記録した。
今回の取引の3.3㎡あたりの価格は約1億5100万ウォンで、KB不動産が発表した2025年12月のソウル市マンション平均売買価格(3.3㎡あたり5925万9000ウォン)の2倍を大きく上回る。ただし、同じ団地の専用144㎡台は2026年4月に74億ウォン、7月に74億5000万ウォンで取引されており、専用144.20㎡も2025年6月には79億6000万ウォンまで上昇していた。今回の66億ウォンでの取引は直近の高値よりも低く、価格上昇事例と見るのは難しい。過去1年間、この面積での取引が少なかったことを踏まえると、狎鴎亭の高い絶対価格を再確認する取引ではあるが、1件のみで団地の相場動向を断定することは困難である。
2位は江南区大峙洞(テチドン)の先景(ソンギョン)1次マンション専用面積136.68㎡の10階で、51億ウォンで売買された。3.3㎡あたりの価格は約1億2335万ウォンである。同じ面積の物件は2026年6月に50億7000万ウォン、9月に48億5000万ウォンで取引されており、今回の価格は直前の取引より2億5000万ウォン高い。しかし、2026年1月の53億ウォン、2025年7月の55億ウォンの取引には届かない。直近で形成された50億ウォン前後の価格帯を再確認する取引であり、最高値を更新したわけではない。
3位の江南区駅三洞(ヨクサムドン)の駅三2次アイパークでは、専用面積84.59㎡の10階物件が36億ウォンで取引された。3.3㎡あたり約1億4069万ウォンで、ソウル平均を大きく上回る。同じ専用面積・階数の物件が2026年8月にも36億ウォンで取引されており、今回の契約は従来の最高価格を維持した。両取引とも直取引として届け出られており、一般的な仲介取引の相場として直ちに拡大解釈することは難しい。同じ団地の専用84㎡台の別タイプの2026年5月の取引価格は25億5100万ウォンであり、タイプや取引方式によって価格差も大きく現れた。
4位は永登浦区汝矣島洞(ヨイドドン)のロッテキャッスルアイビーマンション専用面積165.17㎡の28階物件で、31億ウォンで売買された。同一面積の直前取引は2023年8月の27階・24億ウォンで、約3年ぶりに7億ウォン高い価格が届け出られた。この面積は公開された取引自体が少なく、短期間の上昇傾向を判断することは難しいが、同一面積基準では既存の上限価格を押し上げた取引である。大型面積の希少性と階数の差が反映されている可能性があり、単純な価格差のみで団地全体の相場が同じ幅で上昇したと見ることはできない。
5位は江東区遁村洞(ドゥンチョンドン)のオリンピックパークポレオンマンション専用面積59.96㎡の21階物件で、24億8000万ウォンで売買された。同一面積の公開売買事例はまだ多くない中、隣接する専用59.98㎡の取引は直近で24億5000万ウォンから26億3000万ウォンの間で形成された。今回の取引は、同じ団地の専用59㎡台の最近の価格範囲内に収まる。1万2032世帯規模の新築団地として取引が本格的に蓄積される段階であるため、個別取引よりも同一面積帯の価格が繰り返し形成されるかを見守る必要がある。
6位の城東区下往十里洞(ハワンシムリドン)のセントラスマンション専用面積84.96㎡の物件は24億3000万ウォンで取引された。同じ面積は2026年9月に24億ウォンおよび24億8000万ウォンで取引された。今回の契約は直近に形成された24億ウォン台の価格範囲内であり、直近の最高値より5000万ウォン低い。城東区の専用84㎡級住宅では20億ウォン台半ばの価格が続いているが、今回の1件をさらなる上昇と解釈するまでには至らない。
7位の城東区聖水洞1街(ソンスドン1ガ)のオーティエール・フォレ専用面積59.96㎡の物件は22億2930万ウォンで取引された。完成済みマンションではなく分譲権の取引であり、既存住宅の実売買とは価格の性質が異なる。同じ団地の専用59.95㎡の分譲権は2026年7月に20億2852万ウォン、10月に20億ウォンで取引された。59.96㎡の18階取引は以前の2階取引より高かったが、住宅タイプや階数、分譲代金の支払い条件によって総取引金額が異なる可能性がある。
8位の瑞草区牛眠洞(ウミョンドン)の瑞草(ソチョ)ヒルズマンション専用面積84.97㎡の物件は20億4800万ウォンで取引された。直前に専用84.95㎡の17階が20億4500万ウォンで売買された点を考慮すると、最近20億ウォン台半ばの価格が繰り返されている。ただし、この面積帯の過去最高値は21億5000万ウォンであり、今回の取引は最高値を更新した事例ではなく、最近の価格帯を維持した取引に近い。
9位の芦原区月渓洞(ウォルゲドン)のソウルワン・アイパーク専用面積120.65㎡の物件は18億8903万ウォンで取引された。これも分譲権取引である。同じ住宅タイプは2026年9月に19億639万ウォン、10月に21億5084万ウォンで取引された。今回の価格は分譲価格に対してプレミアムが203万ウォン付いた水準で、最近同じ住宅タイプが20億ウォン台で取引されたものより低い。芦原区の大型新築分譲権が18億ウォン台で取引されたという絶対価格には意味があるが、価格の上限が継続的に上昇している事例ではない。
10位の東大門区典農洞(チョンノンドン)の清涼里(チョンニャンニ)駅ロッテキャッスルSKY-L65マンション専用面積84.98㎡の物件は18億8400万ウォンで売買された。同じ面積帯を見ると、2026年10月に52階物件が20億7700万ウォン、11月1日に63階物件が20億9000万ウォンで取引された。今回の取引は12階で、以前の高層階取引より2億ウォンほど低い。超高層団地の特性上、階数や眺望など個別の条件による価格差が大きく出る事例であり、最近高値取引が続いていると表現するのは困難である。
取引価格の上位圏は江南区の狎鴎亭・大峙・駅三が1〜3位を占めたが、ソウル全体の価格動向はこれと異なった。韓国不動産院の11月第1週の週間マンション価格動向によると、ソウルの売買価格は0.07%上昇し上昇基調を維持したものの、江南区は0.38%、瑞草区は0.36%、松坡(ソンパ)区は0.17%下落した。一方で西大門(ソデムン)区は0.33%、城北(ソンブク)区と衿川(クムチョン)区はそれぞれ0.32%程度上昇し、東大門区と芦原(ノウォン)区も上昇した。今週の高値取引は江南圏の絶対価格と一部の希少物件の取引を示しているが、週間指数では江南3区が弱含みを見せ、非江南圏の上昇幅が相対的に大きいという地域別の温度差が現れた。
取引量は価格指数よりも早く減少している。国土交通部の公開資料を月別に集計した結果、ソウルのマンション売買は2026年7月の8753件から8月には4576件、9月には3921件へと減少した。価格が上昇する地域が残っていても取引量の縮小が同時に見られる以上、ソウル全域の強い上昇相場と一般化することは難しい。
首都圏と規制地域では、時価15億ウォン超25億ウォン以下の住宅に対する住宅担保融資(住宅ローン)の上限が4億ウォン、25億ウォン超の住宅は2億ウォンに制限される。今回の高額取引の多くがこの価格帯を超えるため、融資よりも自己資金の比率が高い需要の影響が相対的に大きいと考えられる。ただし、個別の取引が融資規制のために締結されたと断定する根拠はなく、取引減少の中でも資金に余裕がある需要が一部の核心的な団地や新築・分譲権市場において選別的に動いている流れと解釈できる。
※ビズ韓国とMetaVXの生成AIが共同で作成した記事です。