

[BizHanKook] SKハイニックスが、米国の孫会社であるソリダイムのナスダック上場というカードを取り下げた。最大20兆ウォン規模と噂されていた外部資金調達の構想が白紙となり、米国国内の新規生産施設確保などに必要な投資資金を再び確保しなければならない状況だ。人工知能(AI)データセンターの普及に伴いメモリー業界の増設競争が激化する中、第3四半期の決算発表で公開される追加の株主還元策と、今後の投資資金の運用方向に市場の関心が集まっている。
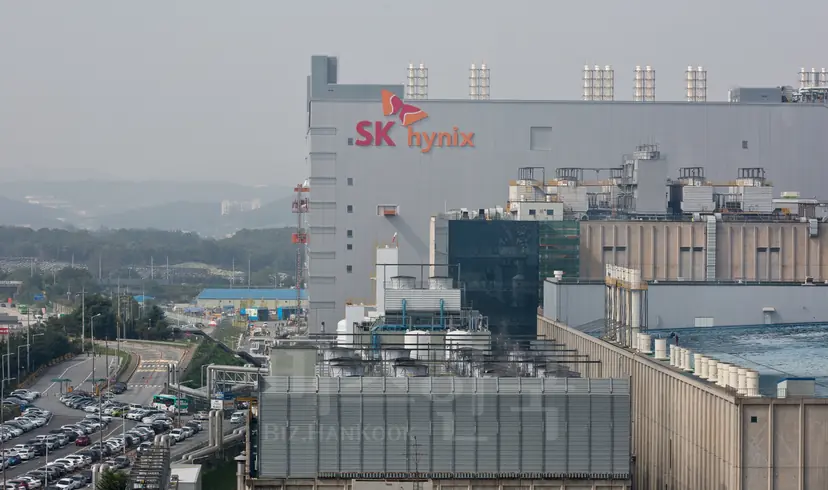
ニューヨークの生産施設に資金を投入するはずが…
SKハイニックスは去る23日、公示を通じてソリダイムの上場前資金調達(プリIPO)および新規株式公開(IPO)の検討を中止すると発表した。8月5日に上場準備の事実が報じられてから79日目のことである。会社側は、金融市場の変動性が高まり半導体株が調整局面にある中で、今のIPOが既存の株主にとって最も有利な選択なのかを再考する必要があると説明した。ソリダイムの成長性や投資の必要性が変わったわけではないという意向だ。
ソリダイムは、SKハイニックスがインテルのNAND型フラッシュメモリおよびSSD事業を約90億ドル(約11兆ウォン)で買収し、2021年に設立した会社だ。主力製品はエンタープライズSSD(eSSD)である。SSDは半導体メモリにデータを保存する装置であり、eSSDはデータセンターや企業用サーバーで使用され、大規模なデータを安定的に保存・処理するために使われる。AIの学習や推論に必要なデータが増加するにつれ、需要も拡大している。
市場では、ソリダイムの企業価値が1000億〜1500億ドル(130兆〜200兆ウォン)、IPOによる調達規模が100億〜150億ドル(13兆〜20兆ウォン)に達する可能性があるとの見通しが出ていた。この資金は、中国・大連工場の増設とは別に進めている米国ニューヨーク州の新規生産施設に投入されると観測されていた。
「5段階の支配構造」に「重複上場」の議論、海外上場も規制対象に
SKハイニックスは市場環境を中止の理由に挙げたが、業界では重複上場問題が決定的な背景だと見ている。SKグループの半導体支配構造は、SK㈜→SKスクエア→SKハイニックス→AIカンパニー→ソリダイムと続いている。ソリダイムが新株を発行して外部資本を誘致すれば、SKハイニックスの間接保有比率が低下し、既存株主に配分される将来の利益が減るのではないかという懸念が提起されていた。
8月に施行された重複上場ガイドラインが海外上場にも適用される中、金融監督院長の李燦振(イ・チャンジン)氏と金融委員長の李億遠(イ・オグォン)氏が国政監査で相次いでソリダイムを規制対象として指摘したことで、上場推進のハードルが高まった。今回のケースにより、現代自動車のボストン・ダイナミクスなど海外上場を準備していた他の子会社の計画にも影響が及ぶとの観測が出ている。
問題は増設の必要性が変わっていないという点だ。直接出資、借り入れ、第三者割当増資などが代替案として挙がっているが、それぞれ現金負担、利子費用、持分の希薄化という課題が伴う。第2四半期末時点でSKハイニックスの現金同等物は88兆ウォン、借入金は18兆6000億ウォンだった。ただし、その後約40兆ウォン規模の自社株買いを完了したため、当時の現金同等物を現在の可処分資金としてそのまま見ることは困難だ。これに加えて清州のM15Xや龍仁(ヨンイン)半導体クラスターなど国内の設備投資も並行しなければならず、ソリダイム投資に回せる資金を慎重に見極める必要がある状況だ。
代替の資金調達方法としてはSKハイニックスの直接出資や借り入れなどが議論されているが、具体的な調達手段はまだ決まっていない。外部資本誘致の機会が減る中、ソリダイムへの投資と国内設備投資、そして株主還元に必要な財源をどう配分するかが課題として残っている。
株価は反発…視線は株主還元発表へ
ソリダイム上場検討の中止発表当日、SKハイニックスの株価は4.42%上昇し、127万7000ウォンで取引を終えた。ただし、9月23日の終値と比較すると、1ヶ月で約31.4%下落した水準である。
iM証券の研究員ヤン・ヒョンギョン氏は、「ソリダイムの米国上場撤回は、重複上場によるディスカウントと持分の希薄化懸念を緩和できる材料だ」としつつも、「外部資本調達の機会が減ることで、今後の投資負担が増大する可能性もある」と指摘した。
鍵となるのは、来る28日の決算発表だ。Fnガイドによると、SKハイニックスの第3四半期の営業利益コンセンサスは76兆9640億ウォンで、四半期ベースで過去最高を記録すると予想されている。キオクシア株の売却益を活用した16兆ウォンの特別配当説について、SKハイニックスは「確定した事項はない」としつつ、追加の還元策を決算発表時に公開すると明らかにした。
還元規模が大きくなるほど、投資資金とのバランスも重要になる。数十兆ウォン規模の設備投資と株主還元の優先順位をどう設定するかが、今後の株価を左右する変数として挙げられる。メリッツ証券の研究員キム・ソンウ氏は、「会社側が描く成長戦略よりも、株主価値の向上が最優先課題であることを明示したと判断する」とし、「決算発表では、より実効性のある具体的な株主価値向上策が提示されるだろう」と予測した。