[BizHanKook] 2027年2月のトークン証券制度施行を控え、与党議員らが主催したセミナーにおいて、市場活性化と制度改善に向けた議論が行われた。この日のセミナーでは、不動産や著作権などを基礎資産とする非金銭信託受益証券の発行根拠を整備することが主要な課題として浮上した。現在、資産流動化法を通じて商品が迂回発行されている中、発行根拠を設けるための資本市場法改正案は国会で係留中である。業界は、制度施行に合わせて商品を供給できるよう、定期国会内での法案処理を求めた。金融当局は年内の成立に向けて努力する一方、投資家が基礎資産の構成を明確に把握できるよう、投資家保護策を検討していると明らかにした。
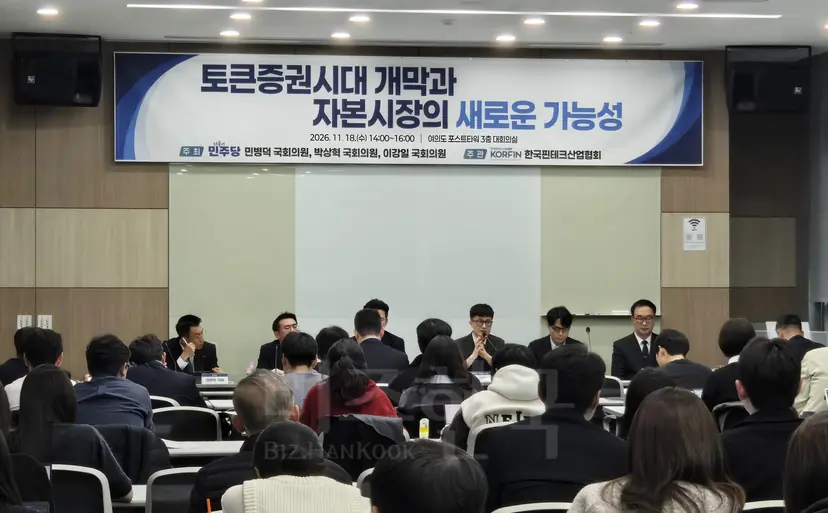
11月18日、汝矣島のポストタワーで「トークン証券時代の幕開けと資本市場の新たな可能性」セミナーが開催された。この日のセミナーは、ミン・ビョンドク、パク・サンヒョク、イ・ガンイルの共に民主党国会議員が主催し、韓国フィンテック産業協会が主管した。トークン証券は、「株式・社債等の電子登録に関する法律(電子証券法)」および「資本市場と金融投資業に関する法律(資本市場法)」の改正に伴い、2027年2月4日から「分散台帳登録株式等」という法律上の概念として制度の枠組みの中に入ることになる。
この日のセミナーでは、非金銭信託受益証券の発行根拠を設けるための法案が重点的に議論された。非金銭信託受益証券とは、不動産や韓牛(ハヌ)などの実物資産を信託会社に預け、投資家がその収益を分け合うことを指す。現在、発行根拠となる法案が整備されていないため、各社は資産流動化法を通じて迂回的に商品を販売している。トークン証券業界は、トークン証券制度の施行時期に合わせて制度を整えるべきだと声を高めている。
共に民主党のイ・ガンイル議員は開会の挨拶で、「グローバル金融市場の地形が根本的に変化している。株式、債券という伝統的な境界を越え、不動産や知的財産権(IP)のような資産がトークン化を通じて資本市場に入ってきている」と述べ、「多様な資産を金融商品として発行・流通できる環境を継続的に点検・補完しなければならない」と語った。イ議員は今年9月、非金銭信託受益証券発行のための資本市場法改正案を代表発議した。
韓国フィンテック産業協会トークン証券協議会長を務めるシン・ボムジュン「Buysell Standard」代表は、「トークン証券法案の施行まで残り80日を切った今日、この場に集まった。トークン証券市場は2027年2月に開かれるが、市場の中心となるべき非金銭信託受益証券の正式な発行根拠はまだ国会に留まっている。著作権や不動産を扱うには、資産流動化法という迂回路を通らなければならない」とし、「この迂回路を正式なルートに変える法案が、先月イ・ガンイル議員が代表発議した資本市場法改正案だ。鍵となるのは時間だ。今回の定期国会内に処理できれば、市場開設と実際の商品の供給とのギャップを埋めることができる」と述べ、早期の法案成立を強く訴えた。
証券業界からは、トークン証券制度化直後の商品投入は難しいとしながらも、期待感が示された。新韓投資証券のチェ・インス・デジタル資産部長が、「トークン証券市場の変化と資本市場の未来」をテーマに、国内トークン証券市場の活性化に向けた課題について説明した。
チェ部長は「来年2月にトークン証券制度を施行しても、証券会社で即座に商品化するのは難しい可能性がある。それでも、私募社債やMMF(マネー・マーケット・ファンド:短期金融商品に投資する実績配当型ファンド)を中心に商品リリースを検討している」とし、「活性化のための懸案の一つが、非金銭信託受益証券発行の制度化である」と語った。
さらに同氏は、トークン証券が単なる資産の発行・流通を超え、オンチェーン金融へと進むべきだと強調した。オンチェーン金融とは、発行、取引、決済など金融の核心プロセスをブロックチェーンネットワーク上で実行することを指す。チェ部長は「資産のトークン化は、帳簿、決済、市場に影響を与えるオンチェーン金融の拡大であると見ている。現在、機関別に分かれている取引履歴(台帳)を共有台帳でリアルタイムに記録でき、代金決済も24時間リアルタイムで行える」とし、「トークン化がもたらす付加価値には市場の拡大も含まれる。証券会社の売上の大部分は国内取引から出ているが、トークン化によって市場の国境を広げることができれば、金融業界にとって大きな好機になるだろう」と述べた。
法務法人セジョンのファン・ヒョンイル弁護士は、「トークン証券制度の現状と今後の課題」をテーマに発表し、非金銭信託受益証券発行の限界を指摘した。現行の資産流動化法上では、資産保有者の範囲を金融機関や一定の要件を備えた企業などに限定している。外部監査対象法人の場合、資産500億ウォン以上、自己資本が払込資本金の50%以上である必要があるなどの要件が適用される。実質的に中小・ベンチャー企業には充足が困難な条件であるとの指摘だ。
ファン弁護士は、現在発議されている法案に基づき、非金銭信託を含む受益証券の発行根拠を整備し、発行後の受益者保護を強化すべきだと指摘した。彼は「分散台帳、口座管理、流通制度の整備は行われたが、発行経路に関する制約が残っている」とし、「速やかな法案通過を通じて、非金銭信託受益証券の発行根拠を設ける必要がある」と強調した。
その後の討論では、業界と金融当局が制度の整備と市場の現状について議論した。Buysell Standardのハン・サンヒョン法務室長、NAVER Payのソン・ギョンファン非上場担当理事などが、市場参加者の視点から意見を提示した。ハン室長は「資本市場法改正により、金融会社と非金融機関が協業し、多様な基礎資産を専門的に管理できる」として、基礎資産と資産保有者の範囲を拡大する必要性に言及した。ソン理事は「現在のトークン証券の議論は実物資産のトークン化にのみ集中している」とし、「既存の非上場株式をトークン証券に転換することも併せて検討すべきだ」と提案した。
金融当局は、年内の資本市場法改正に注力すると明かす一方、投資家保護を強調した。金融委員会資本市場課のイ・ジョンチャン事務官は「非金銭信託受益証券の場合、資本市場法を改正できなければ資産発行に限界がある。年内に最大限法案を通過させられるよう努力している」としつつも、「懸念されるのは投資家保護の問題だ。投資家がどのような基礎商品なのかを明確に理解して投資しなければならず、そのため資産構成のガイドラインを設けるなど、投資家保護策を検討している」と述べた。
イ事務官は「ほとんどの証券会社は定型的な証券のトークン証券化に、彫刻投資会社は非金銭資産のトークン化に集中しているようだ」とし、「しかし、両形態のプラットフォーム統合を議論するのは難しいと考える。結局、ステーブルコインと共にオンチェーン・システムを整える必要があり、そのためには複数の法制化が必要だ」と指摘した。非上場株式のトークン化については、「私募社債やMMFは権利関係が単純であるため、先にトークン証券発行を推進できる。しかし、株式は権利関係が複雑であるため、推進には無理がある」と説明した。