

[비즈한국] コスダック上場企業の株価を人為的に吊り上げ、数十億ウォン以上の不当利得を得た疑いで拘束起訴されていたタレントのヤン・ジョンウォン氏の夫、イ氏が、1日付で裁判所の保釈決定により釈放された。イ氏は元証券会社出身者らと共謀し、一昨年12月から昨年4月までコスダック上場企業の株式を289億ウォン以上売買し、株価を上昇させた疑いで、4月22日に拘束されていた。拘束から約5か月での釈放であり、共に起訴された2名もすでに8月28日に保釈されていた。これで共犯者3名が揃って、在宅のまま裁判を受けることとなった。
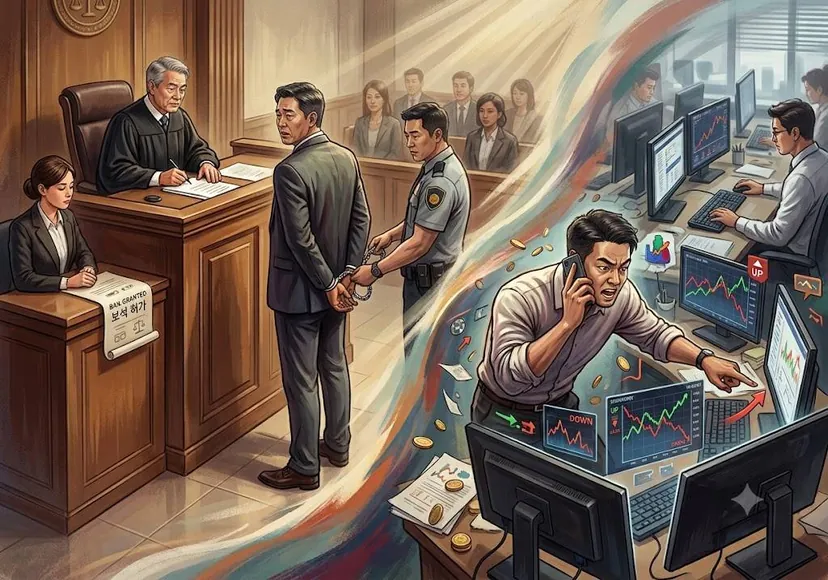
裁判で時間を稼ぎ、拘束4~5か月で保釈を申請
法曹界では、数百億ウォン規模の相場操縦や無資本M&A(企業買収・合併)で市場を攪乱した重大な経済犯罪者にとって、裁判の長期化を狙った保釈申請および許可が、一つの「ニューノーマル」として定着しつつあるという分析が出ている。
一審裁判所は、拘束状態を6か月以上維持できないため、拘束起訴事件の場合は6か月以内に判決を言い渡さなければならないというガイドラインがある。裁判日程がこれを超える場合、保釈を許可するか、拘束満期によって釈放するのが一般的だ。検察は「重大犯罪」とみなす場合、追加起訴して新たに拘束令状の発付を受け、拘束裁判の状態を延長しようとしてきた。
問題は、株価操作などの金融犯罪の場合、そこまでメディアの注目を浴びる重大犯罪ではないという点だ。また、構造が複雑で裁判で立証すべき事項が多いのが一般的である。
当然、これを狙った対応戦略が自然と形成された。検察の拘束起訴後に裁判へ積極的に応じつつ、拘束から4~5か月が経ち、裁判日程上、判決が不可能なことが確実になった時点で保釈を申請するのだ。時間を稼ぐために裁判で積極的に争い、公判を長期化させる法廷対応戦略が必須条件となっている。こうした対応戦略が「ニューノーマル」になりつつあるということだ。
裁判所側にも言い分はある。拘束期間内の判決を念頭に置けば、週1回程度のペースで積極的に裁判を行うことも可能だが、通常、メディアの関心が薄い事件では月に一度程度の公判期日が組まれるのが通例だ。そのため裁判部としても、拘束満期(6か月)でいずれ釈放するのなら、保証金や居住制限などの条件を付けて、先制的に保釈を許可する方を選択することになる。
刑務所の過密化問題も影響を及ぼしている。刑務所や拘置所の収容人数が限界に達している状況のため、一定期間以上拘束された被告人に対しては、保釈許可が比較的容易に出るようになっている。全国の刑務所や拘置所55か所のうち30か所は建設から30年以上経過するほど老朽化しているが、昨年の国内矯正施設の収容率は定員を超える127.7%だった。100人が収容できる場所に127人が滞在している計算になる。その結果、裁判所も拘束よりは在宅のまま裁判を受けることを最大限誘導している。
問題は、在宅起訴に切り替わると自然と裁判も長期化する点だ。拘束起訴事件を優先的に処理しようとするため、在宅起訴事件の場合は裁判日程もより緩やかに組まれる傾向がある。一審判決が出るまでに2年以上かかることも珍しくない。そのため、保釈で釈放された「作戦勢力」が、見せつけるかのように別のコスダック上場企業の無資本M&A案件に飛び込み、第2、第3の株価操作を企画・実行している状況だ。
一審判決だけで3年以上…保釈後に別のM&A案件に関与
代表的な事例が、過去にコスダック上場企業J社の株価操作事件で拘束起訴されたA氏だ。無資本M&A、虚偽公示、相場操縦の疑いで拘束起訴されたA氏は、2024年2月に保釈で釈放された。2023年4月に拘束されてから約10か月後のことだった。
しかし3年余りが経過した現在も、まだ判決が出ていない。その間にH社やR社など、コスダック上場企業のM&AにA氏の名前が再び取り沙汰された。公式に名前を連ねてはいないものの、取引の過程で仲介役を務めたというものだ。
業界関係者は「A氏は保釈後にしばらく自粛していたが、最近になり複数の上場企業のM&Aに名前が見えない形で介入している」とし、「一審で実刑判決が出れば別だが、在宅のまま裁判を受け続ければ、それだけで1~2年の時間を稼げるわけだから、さらに多くの案件に手を出すのではないか」と語った。
10月2日付で断行された検察庁の廃止と、重大犯罪捜査庁(中捜庁)・公訴庁体制の発足も、彼らにとって「有利な構造」になるという観測が出ている。大韓民国の資本市場捜査の司令塔の役割を果たしてきたソウル南部地検の金融・証券犯罪合同捜査部が解体され、新設される中捜庁へと移行することで、捜査戦線の再編が不可避だからだ。特に株価操作犯たちが、拘束令状の申請段階から「公訴庁の元職員(前官)」を雇い、時間稼ぎをするのではないかという懸念の声が上がっている。
上場企業のCB(転換社債)関連の投資家は、「検察の捜査過程だけでも1年以上かかったのに、中捜庁に移れば拘束されるまでにそれ以上の時間がかかるだろうし、起訴の過程で嫌疑も大幅に軽減できるという期待感が大きいようだ」とし、「検察解体による捜査の長期化、事件移送・送致の段階ごとに争点を作り出す『ニューノーマル』がまた新たに生まれるのではないか」と見通した。