[BizHanKook] 11月3日(現地時間)に行われた米国中間選挙で、野党である民主党が連邦上院と下院を20年ぶりに同時に奪還し、主要な州政府の権力まで掌握する「ブルーツナミ(Blue Tsunami)」を巻き起こしたことで、勢いよく走っていたグローバル人工知能(AI)インフラ市場に重大な政治的・財務的変数が浮上している。
高物価が続く中で「ビッグテック企業の超大型データセンターが一般家庭の電力網を浸食し、電気料金を押し上げている」という有権者の不満が選挙戦を揺るがした結果だ。さらに、設備投資の相当部分を社債や借り入れなどの借金で賄ってきた主要テクノロジー企業が、現地での許認可の停滞という壁に突き当たった場合、攻撃的な投資執行のスピードを落とす可能性があるという観測がウォール街内外で高まっている。
北米で仕事を確保し、過去最高の好況を享受してきた韓国の電力網関連企業は、今後、発注元の都合による納期スケジュールの調整など、潜在的なリスクが浮上するのではないかとの懸念が出ている。
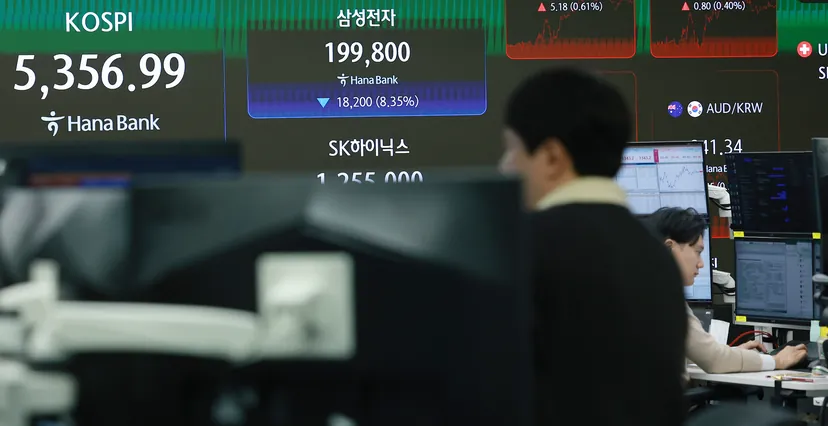
米国中間選挙を揺るがした「電気料金への民意」…データセンターの許認可にブレーキか
今回の米国中間選挙の開票結果、民主党は連邦上院で54議席を確保して過半数を達成し、下院でも240議席以上を獲得して両院を掌握した。こうした権力構造の再編の裏側には、イラン戦争が引き起こした国際原油価格の上昇に加え、米全土を覆った住宅用電気料金の爆騰に対する激しい民心の離反がある。人工知能の演算に必要な膨大な電力と冷却水を供給するために大規模なデータセンターが雨後の筍のように乱立し、地域住民が公共料金の値上げと電力不足という直接的な費用負担を強いられているという批判が強まったのだ。
特にデータセンターが密集する中核地域での地方権力の交代は、インフラ建設現場に即座に不確実性をもたらしている。米国全体で建設予定の新規データセンター演算容量の27%以上が集中するテキサス州では、民主党のジーナ・ヒノホサ(Gina Hinojosa)候補が約30年ぶりに民主党所属の州知事として当選した。ヒノホサ氏は選挙期間中ずっと、大規模なデータセンターが庶民の電気料金上昇と水資源の枯渇を誘発しているとし、新規開発承認の暫定的な全面中断(モラトリアム)を公約に掲げた。ジョージア州でも、データセンターの電力消費をゼロから再検討すると公言したケイシャ・ランス・ボトムズ(Keisha Lance Bottoms)氏が勝利し、オハイオ州でも100%エネルギー自給を条件に掲げたエイミー・アクトン(Amy Acton)氏が州知事に就任した。全米40地域余りで提案されたデータセンター規制関連の住民投票法案も、大半が可決された。
米国現地では、現在進行中の工事が直ちに全て中止されるわけではないとしても、環境影響評価や地域電力網の系統連携審査が大幅に厳格化され、新規プロジェクトの着工が6ヶ月から1年以上遅延する可能性を排除できないとの分析が支配的だ。業界専門家らは、計画されている米国内の新規データセンタープロジェクトの相当数が許認可の壁を適時に突破できず、事業スケジュールの見直しを余儀なくされる可能性があると診断している。
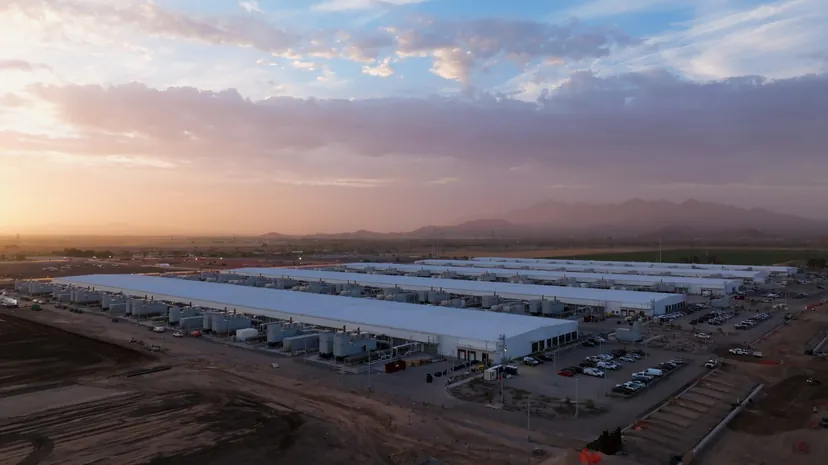
「負債依存率33%」借金投資AIビッグテックのジレンマ
政治的規制の強化が現実味を帯びる中、矢先はビッグテック企業の財務健全性に向かっている。これまで自社の営業キャッシュフローで設備投資を賄っていたビッグテック企業は、ここ1〜2年、インフラ拡張のスピードがキャッシュ創出力(稼ぐ力)を上回ったため、大規模な社債発行と外部借り入れに急速に依存し始めた。
投資銀行ゴールドマン・サックスの信用市場分析によると、2026年の主要ハイパースケーラー(超大型クラウド企業)の資本支出の約3分の1(33%)が借り入れで賄われている。米国投資適格社債市場においてAIエコシステム企業が占める割合は、従来の7%台から18%水準まで急騰しており、15年以上の長期債市場ではその割合が40%に達するなど、債券市場の資金を大量に吸収した。
問題は、このように借金をして建設するインフラが、工期遅延という伏兵に遭遇した時に発生する。メタ(Meta)が2026年の年間資本支出見通しを1350億〜1450億ドル水準へと上方修正したにもかかわらず、巨額の設備減価償却費と利子費用が響き、3四半期連続で営業利益率の鈍化(35.4%)を経験し、信用格付けの見通しが下方修正された事例が代表的だ。メタが資金調達のために議決権のない株式の発行や大規模な私募借り入れを検討した際、ニューヨーク株式市場が急落で反応したことも、市場の疲弊を物語っている。
巨額の社債利子を四半期ごとに支払わなければならないテクノロジー企業にとって、現地の許認可遅延によりデータセンターの稼働や収益創出の時期が後ろ倒しになれば、資金の執行を無期限に続けることは困難だ。結局、同時多発的な着工を避け、プロジェクトの優先順位をつけて分散投資する「資本支出のスピード調整」が避けられないとの警告が出る理由はここにある。
ただし市場では、スピード調整による安定を期待する向きもある。選挙の翌日、ニューヨーク株式市場でダウ平均株価は3.03%上昇し、アマゾンやマイクロソフトなどビッグテックの株価も上昇した。半導体銘柄ではエヌビディアが3%、マイクロンが7%下落した。市場は、データセンターの供給制約をビッグテックの過剰投資を牽制する要因と解釈したとの見方がある。
韓国の電力網企業、北米偏重の点検を
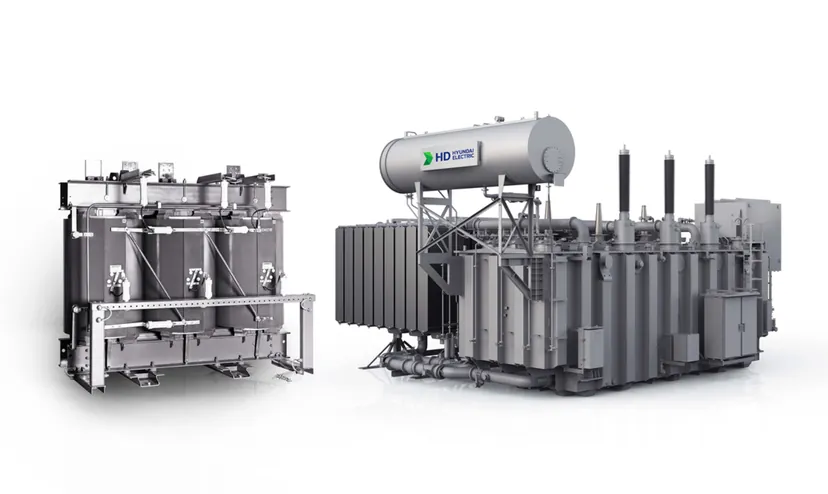
このようなグローバル環境の変化は、北米電力網の入れ替えやデータセンター特需を享受してきた韓国の中化学・エネルギー資機材サプライチェーンに複合的な課題を突きつけている。現在、HD現代エレクトリック、暁星(ヒョソン)重工業、LSエレクトリックなどの韓国重電機メーカー3社や、LS電線、大韓電線などは北米への依存度が高まっている状態だ。
暁星重工業は、第3四半期の重工業新規受注の68%、受注残高の60%が米国である。LSエレクトリックの北米売上高は第3四半期に約5000億ウォンとなり、前四半期比で25%増加した。残高が増えているだけに、発注元のスケジュールが変われば、業績に及ぼす波及効果も大きくなる可能性がある。
発注時期が後ろ倒しになる可能性は、業界が備えるべきポイントだ。増設負担が既に進行中だからだ。HD現代エレクトリックの蔚山(ウルサン)超高圧変圧器新工場が今月から稼働を開始し、LSエレクトリックは2030年まで米国生産拠点に3500億ウォンを投資する。発注が遅れれば増設効果の現れる時期が遅れ、資本負担が長期化する恐れがある。
電気自動車(EV)のキャズム(一時的な需要停滞)の突破口として、北米データセンターと連動した大容量BESS(バッテリーエネルギー貯蔵システム)市場に注力してきたLGエナジーソリューション、サムスンSDI、SKオンという電池大手3社の状況も注目に値する。民主党の議会奪還によりインフレ抑制法(IRA)の税額控除廃止の懸念は完全に払拭され、データセンターが公共電力網の代わりに独自の発電源とバッテリーを備える「自前電力調達(BYOP, Bring-Your-Own-Power)」規制が広がれば、中長期的には機会が開かれたことも事実だ。
しかし、電池大手3社の前に立ちはだかる現実的なリスク要因は深刻だ。まず、電気自動車の需要不振を埋めるために攻撃的に北米BESS生産ラインを構築してきた状況下で、ビッグテックのプロジェクトファイナンスの難航や現地の許認可のボトルネックにより、大型BESSの納品時期が延期されれば、最近の業績反発の中心軸が崩れる可能性がある。
近年の北米AIインフラ市場は、無差別な借り入れと規制の空白に頼っていた初期の過熱期を過ぎ、資本調達の効率性と地域社会の受容性を綿密に検討する選別局面へと入っている。米国中間選挙の結果とAI市場のスピード調整に合わせて、リスク管理が求められる局面である。