[BizHanKook] 米国原子力規制委員会(NRC)が、テキサス州の化学工業団地に建設される初の産業団地向け小型モジュール炉(SMR)の建設許可を承認し、韓国のパートナー企業の北米市場参入に対する期待感が高まった。しかし、事業主体であるダウ・ケミカルですら即時の着工には慎重な姿勢を崩しておらず、市場に疑問を抱かせている。北米で最も先行していたカナダのダーリントンSMRプロジェクトで大規模な予算超過と工期遅延が既成事実化する中、SMR商用化の経済性をめぐり、市場の期待と警戒が同時に強まっている。
斗山エナビリティ・DL、数百億を投資
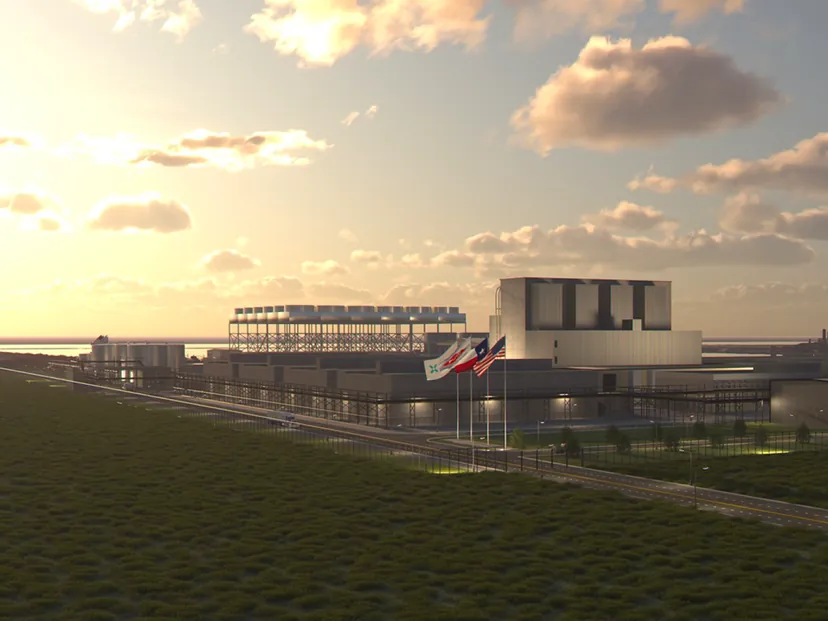
米NRCは11月9日(現地時間)、ダウ・ケミカルとX-エナジーがテキサス州シードリフトの化学団地で推進する「ロングモットSMR発電所(Xe-100 4基・計320MW)」の建設許可(CPA)を正式に承認した。今回の承認は、既存の送電網を通さず、化学工場に電力と600℃の高温蒸気を直接供給する米国初の産業団地型SMRであるという点で、業界の注目を集めた。
ロングモット発電所は、米エネルギー省(DOE)の次世代原子炉実証プログラム(ARDP)の支援を受けて推進されるプロジェクトである。1基あたり電気出力80MWe(熱出力200MWth)級の第4世代高温ガス炉「Xe-100」を4基配置し、シードリフト化学団地の老朽化した化石燃料発電・蒸気設備を代替し、今後60年間にわたり電力とプロセス熱を供給することを目標としている。2024年に制定された超党派の原子力支援法である「ADVANCE法」などの影響により、NRCは2025年3月の申請受理からわずか18ヶ月で安全性と環境審査をすべて終え、認可のハードルを越えた。
今回の承認は、ダウ・ケミカルのテキサス化学団地に実際に導入される原子炉の核心設備と設計を韓国企業が担っているという点で、業界から注目されている。ダウ・ケミカルとX-エナジーが建設許可を得たロングモット発電所は、X-エナジーの主力モデル「Xe-100」の初の商用化プロジェクトであり、斗山エナビリティとDLイ&Cはすでに2023年にそれぞれ500万ドル(約70億ウォン)、2000万ドル(約270億ウォン)をX-エナジーに投資し、核心パートナーとしての地位を確立している。
特に斗山エナビリティは、2025年12月の原子炉圧力容器および蒸気発生器の製作予約契約に続き、今年11月5日にはスウェーデンの合金専門企業アレイマからチューブの供給を受け、ロングモット現場に投入される蒸気発生器の核心部品「ヘリカルコイル」の製作に本格着手した。3月にX-エナジーとXe-100標準化設計契約を締結したDLイ&Cも、ダウ・ケミカルの事業が建設段階へ進めば、プラント設計・調達・建設(EPC)から系列会社のDLエナジーを通じた事業開発・運営まで、参画範囲が広がる可能性がある。
許可は出たが…ダウ・ケミカル「着工決定ではない」と慎重
規制の関門を突破したにもかかわらず、発注元であるダウ・ケミカルは慎重論を展開し、即時の着工には線を引いた。ダウはNRCの承認直後に出した公式発表で、「今回の建設許可取得が、施設の建設を進めるという最終決定を意味するものではない」と明らかにした。建設許可は承認された設計通りに原発を建てられるという認可に過ぎず、実際の資本執行と着工には事業主体の別途の投資決定と、今後の運営許可手続きを経る必要があるためだ。これに伴い、ダウは2027年に予備投資検討を行った後、取締役会の最終投資決定(FID)を経て着工の可否を確定する計画だ。
エドワード・ストーンズ(Edward Stones)ダウ・エネルギー・気候部門副社長も、「今回の許可は重要なマイルストーンだが、実際の建設に関するいかなる決定を下す前まで、プロジェクトの競争力と実行準備状況、資本負担能力を継続的に評価していく」と強調した。認可通過という好材料があるものの、発注元が保守的なペース調整に乗り出したことで、本契約による売上認識を経て2030年代初頭の商業稼働に至るまでには、かなりの検証プロセスが残されていることを示唆している。
北米先行事業、カナダ・ダーリントンの「警告」
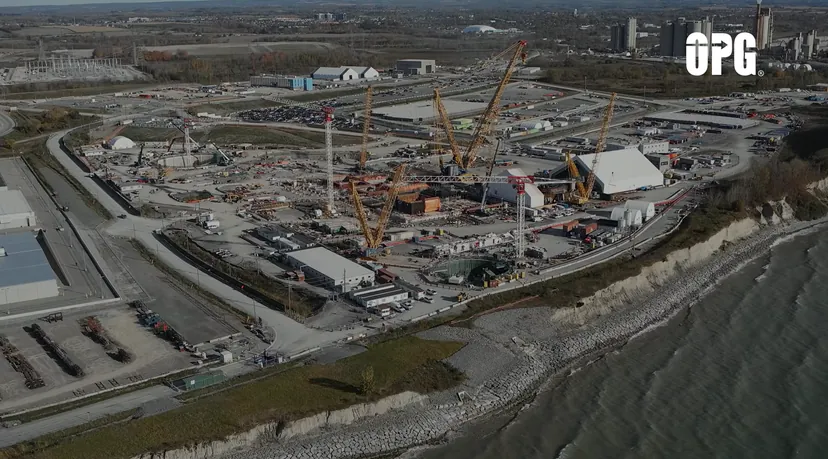
グローバル産業界がこのように慎重な姿勢を見せる背景には、北米の商用SMRプロジェクトが直面しているコスト急騰と工期遅延のショックがある。カナダのオンタリオ発電公社(OPG)が推進中の「ダーリントンSMR(BWRX-300)」プロジェクトが代表例だ。G7初の商用SMRとされるダーリントン1号機は、2025年4月にカナダ原子力安全委員会(CNSC)から建設免許を受け、基礎コンクリート打設まで終えたものの、最近になって事業日程と予算の全面的な修正が避けられなくなった。
OPGは、11月10日に発表した2026年第3四半期の業績報告書および規制機関であるオンタリオ・エネルギー委員会(OEB)への提出文書を通じて、ダーリントン1号機の2030年10月という商業運転目標の達成が不可能になったこと、そして既存の77億カナダドル(約7兆1726億ウォン)規模の予算を超えることを認めた。77億カナダドルは1号機単独の建設費61億カナダドル(約5兆6536億ウォン)と、後続の2〜4号機が共用する共通設備費用16億カナダドル(約1兆4912億ウォン)を合わせた金額で、予備費まで含まれていたが、コスト増により当初の予算を大幅に上回ることとなった。
コスト急騰の核心的な原因は「初回建設(FOAK)」の設計遅延である。原子炉供給企業であるGEベルノバ・日立(GVH)が世界で初めて商用化するBWRX-300型炉の詳細設計を予定通りに完了できず、現場の施工スケジュールと主要機材のサプライチェーン調達が連鎖的に遅延した。さらに、インフレと地政学的リスクによるサプライチェーンの不安も重なり、工事費が膨らんだ。OPGは正確な超過費用と修正後の完工時期を算出するため、2027年半ばまで全面的な再評価に着手した。規制当局に提出した2027〜2031年の料金算定申請書には、2030〜2031年の発電量見通しを既存の年間0.5〜1.9TWhから「0」に修正し、関連する資本支出と収益要求額も大幅に削減した。
事業の遅延と予算超過が公式化したことで、停滞していた電気料金の交渉手続きも再開されることになった。当初、OPGと事業法人(DNNP LP)は、2030年10月の商業運転を前提として利害関係者と合意した電気料金算定案を、10月5日に規制機関であるカナダ・オンタリオ・エネルギー委員会(OEB)へ提出していた。しかし、原発の完工時期が遅れて既存の料金合意案をそのまま適用できなくなったため、OPG側は11月10日、料金算定の前提を修正するための再交渉を要請した。
これに対しOEBは12月8日、OPGと利害関係者、委員会の実務陣が参加する再交渉会議を開き、会議の3日後である12月11日までに修正合意案を導き出すか、あるいは交渉をさらに継続するかを書面で報告するよう命じた。当初、1号機以降の反復建設を通じて2〜4号機の建設単価を1基あたり44億カナダドル(約4兆1011億ウォン)水準に抑えようとしていた構想にもブレーキがかかったという評価が出ている。
ダーリントンの苦戦は、同じBWRX-300型炉を採用した米国内の先行プロジェクトにも警戒心を呼び起こしている。9月29日に米NRCから米国初のBWRX-300建設許可を受けたテネシー川流域開発公社(TVA)は、クリンチ・リバーの敷地に300MW級SMRの建設を推進中だが、取締役会はまだ最終承認を下していない。TVA側は「ダーリントン・プロジェクトの教訓と進捗状況を綿密にモニタリングしており、クリンチ・リバー事業に適用できる部分を評価している」とし、パートナー各社と費用分担や財務的責任構造をめぐる交渉を継続している。
韓国の石油化学団地や鉄鋼業界も、欧州連合(EU)の炭素国境調整措置(CBAM)や産業用電気料金引き上げの負担を軽減するため、産業団地内へのSMR導入を検討している。しかし、北米の先行事例ですら規制のハードルを越えた後に、建設費の急騰や工期遅延という現実的な壁に直面しており、商用化までに超えるべき課題が少なくないことを示している。