[BizHanKook] 国内の主要エンターテインメント各社が今年第3四半期に概ね良好な業績を収めたにもかかわらず、株価は低迷を続けている。その背景には、主要IP(知的財産)への高い依存度と、それに続く次世代成長エンジンの不確実性に対する懸念がある。結局、低年次(デビューから日が浅い)・新規IPがいかに早く成長し、新たな収益の柱として定着できるかが、今後のエンタメ株の反発を分ける核心変数として浮上している。
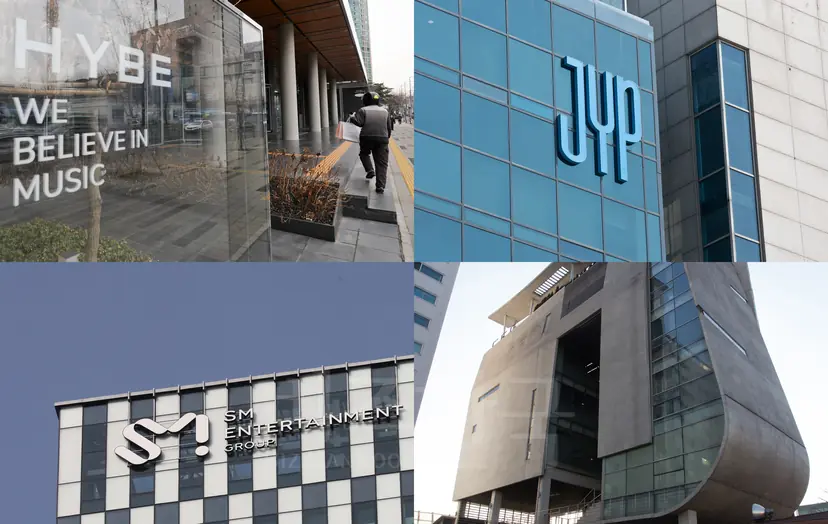
12日、金融監督院の電子公告システムによると、HYBEとJYPエンターテインメントは今年第3四半期に揃って四半期基準で過去最高の売上を記録した。HYBEは売上高1兆5257億ウォン、営業利益1885億ウォンを記録した。前年同期比で売上高は109.8%増加し、営業利益は422億ウォンの赤字から黒字に転換した。JYPは売上高2675億ウォン、営業利益480億ウォンで、それぞれ15.0%、17.6%増加した。
両社の売上成長には、それぞれBTS(防弾少年団)とStray Kidsという核心IPが大きな役割を果たした。HYBEによると、BTSは北米ツアー期間中に12都市で31公演を行い、約200万個のMD(企画商品)を販売した。これにより公演売上は7268億ウォンを記録し、完全体でのワールドツアーがなかった前年同期比で196.7%増加した。MD・ライセンス売上も3346億ウォンとなり、98.7%増加した。
JYPでは、Stray Kidsのグローバル活動拡大が売上増加につながった。第3四半期には新作の欧米圏での販売が大幅に伸び、南米のフェスティバル出演も出演売上の増加に寄与した。これに加え、ポップアップストアやファンミーティングのMD、ペンライトなど関連商品の販売も好調だった。その結果、アルバム売上は792億ウォンで前年同期比18.2%増、MD売上は586億ウォンで46.7%増となった。出演売上も264億ウォンで138.4%増となり、四半期ベースで過去最高を記録した。
一方、SMエンターテインメントとYGエンターテインメントは前年同期より業績が減少した。SMは第3四半期の連結ベースで売上高2911億ウォン、営業利益355億ウォンを記録した。昨年同期比ではそれぞれ9.5%、26.4%の減少となった。YGは売上高1567億ウォン、営業利益135億ウォンで、前年同期比それぞれ9.4%、56.8%の減少だった。
SMの業績減少には、主要IPが新作発売よりも海外活動に集中したことや、1万人以上の大型公演が減少したことが影響した。YGは、BIGBANGのワールドツアー初期の運営費や米州・欧州地域の会場借用料、長距離輸送費、MD関連の貸倒引当金などが負担として作用した。ツアー序盤に費用が集中した上に、一部の費用が前倒しで反映され、収益性も低下した。
ただし市場では、詳細な内容を考慮すれば今回の決算を否定的に見る必要はないという評価が出ている。SMは主要IPの新作発売や大型公演が減ったにもかかわらず、MD・ライセンス売上は621億ウォンで前年同期比23.5%増加した。YGも新作発売がなかったにもかかわらず、コンサート売上439億ウォン、MD売上406億ウォンを記録した。MD売上は前年同期より44%増え、四半期最大値を記録した。
しかし、株価は4社とも弱含んでいる。11日基準で、HYBEの株価は年初比55.9%下落し、JYPは45.9%、SMは37.7%、YGは36.9%それぞれ下落した。同期間にKOSPI指数が24.7%上昇したことと対照的だ。12日には好業績や低年次IPの成長期待などに支えられ、エンタメ株が一斉に反発したが、年初と比較すると依然として低調だ。
エンタメ株の不振には、業種全体の成長率鈍化や、半導体を中心とした株式市場の資金集中などが影響した。ただし市場では、成長エンジンに対する不確実性も主要な理由に挙げている。
HYBEの場合、SEVENTEENやENHYPEN、KATSEYEなど多様なIPを保有しているが、BTSに匹敵する単一グループはまだ存在しない。ワールドツアー後もBTSの団体および個人活動が予告されているが、具体的な完全体でのアルバム活動時期は公表されていない。KATSEYEやCORTEZなど低年次IPが成長しているものの、業績への影響力は依然としてBTSをはじめとする既存の核心IPが圧倒的だ。
JYPも同様に、TWICEやStray Kidsといった既存の主力IPの影響力が大きい。TWICEは一部メンバーの個人活動の所属先が分かれたことで、今後の完全体活動の時期と頻度が変数として浮上した。第3四半期の業績を牽引したStray Kidsも、一部メンバーの兵役時期が迫っている点が中長期的な変数として挙げられる。NMIXXやNEXZ、KickFlipといった低年次グループが成長しているが、既存の主力グループとの業績格差はまだ大きい。
SMは他の大手エンタメ会社と比較して、大規模なグローバルツアーをこなしたり、北米市場で明確な成果を出したりしているアーティストが少ないと評価されている。こうした状況下でRIIZEやNCT WISHなど低年次IPが急速に成長しているだけに、今後のグローバル市場での成果と新人アーティストのヒット可否が、新たな成長エンジンを確保する上での重要な課題となっている。
YGもBLACKPINKなど核心IPの影響力が依然として大きい。BLACKPINKはメンバーごとの個人活動の所属先が異なるため、完全体活動が減れば業績の変動性が大きくなる可能性がある。BABYMONSTERが公演規模を拡大しているが、それを支える低年次IPが多くないため、新たな成長の柱が十分に確保されたとは言い難いという評価だ。
結局のところ、既存の核心IPへの依存度を下げ、新たな収益の柱を作る次世代IPの成長に市場の関心が集まっている。特に、低年次・新規IPがどれだけ迅速に売上と利益に寄与できるかが、今後のエンタメ株の反発を左右する核心変数として挙げられる。
業界関係者は「最近のエンタメ業界の株価動向には、業績だけでなく、次世代IPの成長の可視性とグローバル展開の可能性に対する市場の評価が同時に反映されている」とし、「今後の企業価値も各社のIPポートフォリオと成長戦略によって差別化されるだろう」と述べた。
主要エンタメ各社も成長鈍化の懸念を解消するため、低年次・新規IPを新たな収益の柱として育成し、グローバル市場での影響力を拡大することに注力している。
HYBEは「マルチホーム、マルチジャンル」戦略に基づき、KATSEYEやCORTEZなど低年次IPのグローバル活動を拡大している。彼らの活動地域とファン層を広げ、新たな成長エンジンとして育成する戦略だ。JYPはNMIXX、NEXZ、KickFlipなど低年次IPのツアーやグローバル活動を拡大している。NMIXXの初のワールドツアーや日本進出、NEXZの海外公演、KickFlipの初のツアーなどを通じて、低年次グループの業績寄与度を高める方針だ。
SMはRIIZEとNCT WISHを、将来的にグローバルツアーの競争力を備えた核心IPと位置づけており、公演規模を拡大する一方で、既存のレガシーIPの安定した成果と次世代IPの成長が調和するバランスの取れたポートフォリオを強化する計画だ。YGもBABYMONSTERとTREASUREのグローバル活動を拡大し、アーティストポートフォリオの成長基盤を広げている。
新人グループの準備も進んでいる。HYBEはグローバル市場をターゲットにした新規グループを準備中だ。JYPは来年1月11日に新人ボーイズグループ「oftheblue」を公式デビューさせる予定である。SMは新規ボーイズグループSMTR25を準備している。YGも2027年のアーティストラインナップ拡大を目標に、5人組ボーイズグループと4人組ガールズグループのデビューを準備している。
元大証券のイ・ファンウク研究員は「低年次IPポートフォリオの厚みが2027年の業績の差別化を決定するだろう」と分析した。結局、既存の低年次IPが公演やアルバム・MDなどを通じて業績寄与度をどれだけ迅速に高められるか、そして新規IPがグローバル市場に定着し、新たな収益源として成長できるかどうかが、各社の中長期的な成長性と企業価値を左右する核心変数になる見通しだ。